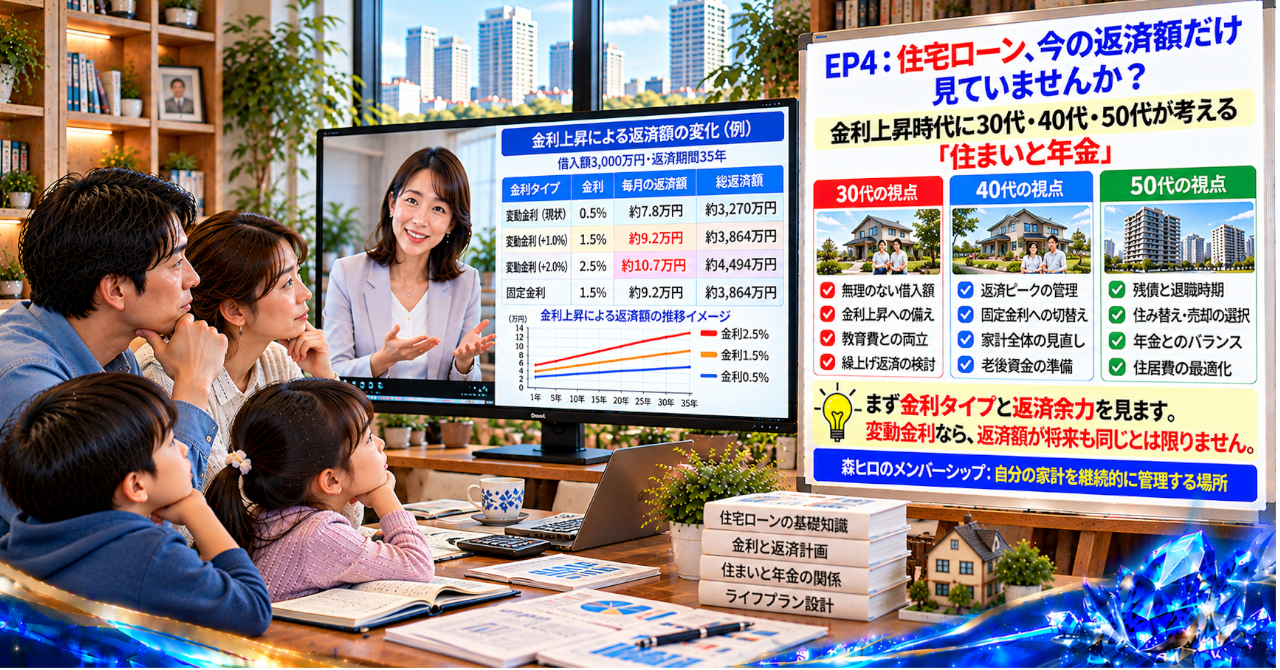
いま払えていることと、将来も無理なく払い続けられることは同じではありません。
住宅ローン、NISA、貯蓄、そして60代からの年金生活。
別々に考えていた数字をつなげると、今まで見えなかった家計の課題が浮かび上がります。
【幻想|今の返済額を払えていれば、将来も大丈夫】
住宅を購入するとき、多くの人が気にするのは毎月の返済額です。
家賃と比べて負担が大きすぎないか。教育費を払えるか。NISAの積立を続けられるか。
こうした計算を重ね、毎月の収支が合えば、ひとまず安心します。
ただ、住宅ローンは長い期間にわたって返済する契約です。
借入時に計算した家計と、10年後、20年後の家計が同じとは限りません。
収入が増えることもあれば、教育費や修繕費が増えることもあります。物価が上がれば、同じ生活を続けるために必要なお金も変わります。
変動金利型の住宅ローンでは、金利の見直しによって将来の利息負担が増える可能性もあります。
今月の返済ができるという事実だけでは、返済期間全体の安全性までは分かりません。
【違和感|住宅ローンと老後資金が別々に管理されている】
建築業界で30年、住宅営業や設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
住宅の計画では、建物の価格だけを見ていても、暮らしに必要な費用の全体像はつかめません。
入居後の維持費や修繕費、設備の交換費用まで考えて、ようやく長期的な負担が見えてきます。
家計も同じです。
住宅ローンは毎月の返済予定表で確認する。NISAは証券口座で運用成績を見る。貯蓄は銀行口座の残高で確認する。年金は、定年が近づいてから考える。
それぞれの数字を管理していても、互いにどう影響するのかまでは見ていないことがあります。
住宅ローンの返済額が増えたとき、最初に削られるのは、家計の余裕かもしれません。
その余裕がNISAの積立や貯蓄によって生まれていたなら、金利上昇は住まいだけの問題ではなくなります。
【誤解|金利が上がっても、返済額だけ調整すればよい】
金利が上昇した場合、家計への影響は借入条件によって異なります。
固定金利型と変動金利型では、金利変動の影響を受ける仕組みが違います。変動金利型でも、金利の見直し時期や返済額の変更ルールは契約によって異なります。
そのため、金利が上がれば、すべての人の返済額がすぐに同じ割合で増えるわけではありません。
一方で、返済額がすぐに変わらなくても、金利上昇によって利息の負担が増える場合があります。契約によっては、元金の減り方にも影響します。
ここで見落としやすいのが、家計への連鎖です。
返済負担が増えれば、毎月の貯蓄を減らす。NISAの積立額を下げる。予定していた老後資金の準備が遅れる。
住宅ローンだけを見ていると、こうした変化をつかみにくくなります。
金利上昇の影響は、住宅ローンの返済額だけで終わるとは限りません。
【構造|返済負担の増加が、老後資金づくりに波及する】
家計のお金は、毎月の収入から住宅ローン、生活費、税金、社会保険料などを差し引き、残った分を貯蓄や投資に回す流れになっています。
この流れに余裕があれば、金利上昇や急な出費にも対応しやすくなります。
反対に、毎月の支出が収入に近い状態では、少しの負担増でも調整が必要になります。
たとえば、住宅ローンの負担が増えたとき、家計を維持するためにNISAの積立を減らしたとします。その場では収支が整っても、長期的な資産形成の計画は変わります。
さらに、住宅の修繕費や教育費が重なれば、手元資金を取り崩す場面も考えられます。
NISAの運用成績が良ければ問題ない、と考えるのも危ういところです。市場の値動きは予測できず、必要な時期に資産価格が下がっている可能性もあるからです。
住宅ローンを払い続けられるかだけでなく、返済しながら将来への備えを続けられるか。ここに家計設計の分かれ道があります。
【盲点|NISAの積立が止まることまで想定していない】
人は短期的な裏技を求めます。
金利上昇に備える方法や、投資の利益を増やす方法を探したくなるものです。
しかし、断定して言えば、投資の利益を増やすことだけでは、住宅ローンと老後資金の問題は解決しません。
毎月の返済と生活費を支えながら、貯蓄を維持できるか。NISAの積立を継続できるか。年金生活に入った後も、住宅の維持費を負担できるか。
こうした条件がつながっているからです。
住宅ローンの残高だけでは、家計の安全性は判断できません。預貯金やNISA、不動産などの資産と、住宅ローンなどの負債を合わせて見る必要があります。
この全体像を整理する考え方が、家計のB/S設計です。
資産と負債を見える化し、毎月のキャッシュフローと照らし合わせれば、どこに余裕があり、どこに負担が集中しているのかが見えてきます。
【設計|森ヒロなら、住まいと年金を一体で考える】
https://note.com/ready_hryshim204/n/nd93d322a5f4b
森ヒロなら、住宅ローンを毎月の支出だけでは捉えません。
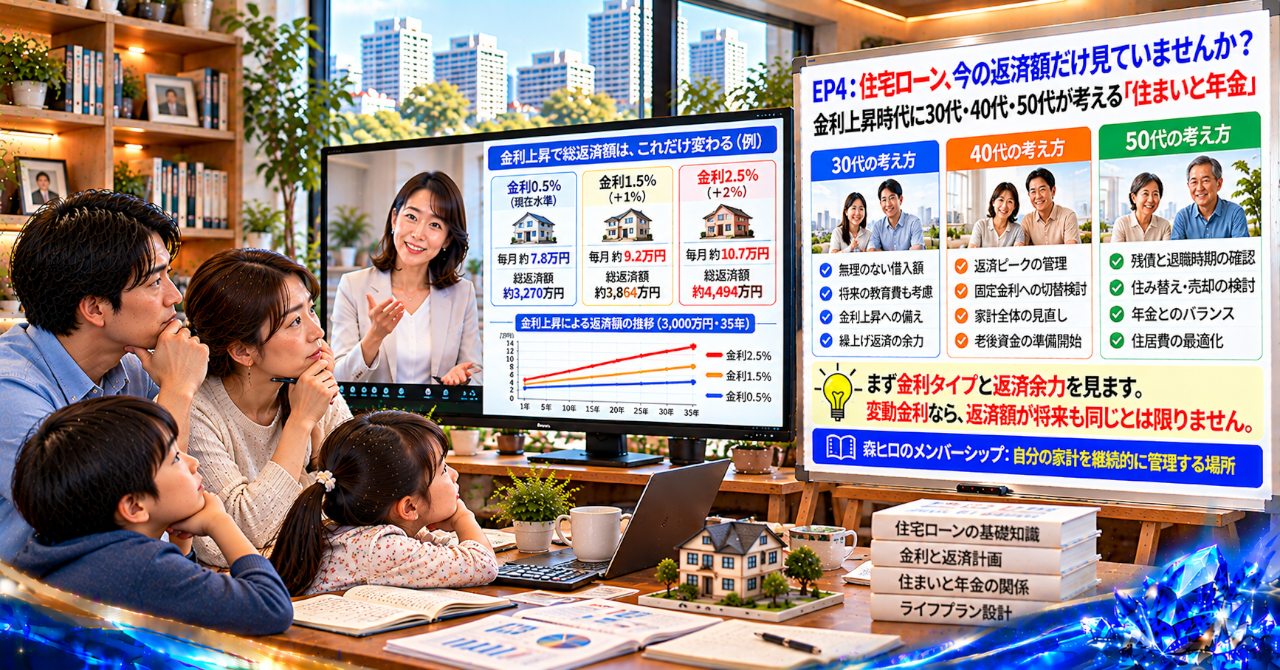
金利タイプや借入残高、返済期間を確認し、金利が変わった場合に家計へどの程度影響するのかを考えます。
同時に、手元資金がどれだけあるか、NISAの積立をどこまで継続できるか、年金生活に入った後の収入と支出がどう変わるかを見ます。
不動産を保有している場合は、家賃収入だけでなく、修繕費や税負担を差し引いた手残りも確認します。
給与や年金、NISA、不動産収入を別々に扱うのではなく、家計全体の資産と負債、収入と支出を一つの設計図につなげるのです。
管理を自動化できる部分は仕組みに任せ、定期的に数字を確認する。計画と実績の差を見て、必要なところを修正する。
Web運営でも、流入数だけで成果を判断せず、導線やCVR、成約後の収支まで分析して改善します。家計も同じように、数字を確認しながらPDCAを重ねることで、変化に気づきやすくなります。
ただし、金利上昇への備え方は、借入条件や収入、家族構成、保有資産によって異なります。
返済額を減らすことだけが正解ではなく、老後資金を守りながら返済を続けられる形を探すことが大切なのです。
【行動|いまの返済額ではなく、家計の余力を確認する】
住宅ローンの金利タイプと借入残高を確認する。変動金利型なら、契約上の金利見直しや返済額の変更ルールにも目を向ける。
そのうえで、手元資金、毎月の貯蓄、NISAの積立額を並べてみると、金利上昇にどれだけ対応できるかを考える手がかりになります。
いま払えている住宅ローンは、金利が上がっても、NISAと貯蓄を守りながら老後まで払い続けられるのか。
この問いに答えるには、住宅ローンだけでなく、年金を含めた家計全体を見る必要があります。
【注意事項】
本記事は一般的な情報提供を目的としています。住宅ローンの金利や返済額への影響は、金利タイプ、契約内容、金融機関のルールなどによって異なります。具体的な条件は、ご自身の住宅ローン契約書や金融機関の案内をご確認ください。
NISAなどの資産運用には価格変動のリスクがあり、利益が保証されるものではありません。投資判断は、ご自身の資産状況や生活設計を踏まえて行ってください。
年金の見込額や受給条件は、加入期間や報酬記録などによって異なります。詳細は日本年金機構などの公的情報をご確認ください。
住宅ローン、税務、不動産取引などの個別判断については、必要に応じて金融機関や税理士、不動産会社などの専門家にご相談ください。
本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
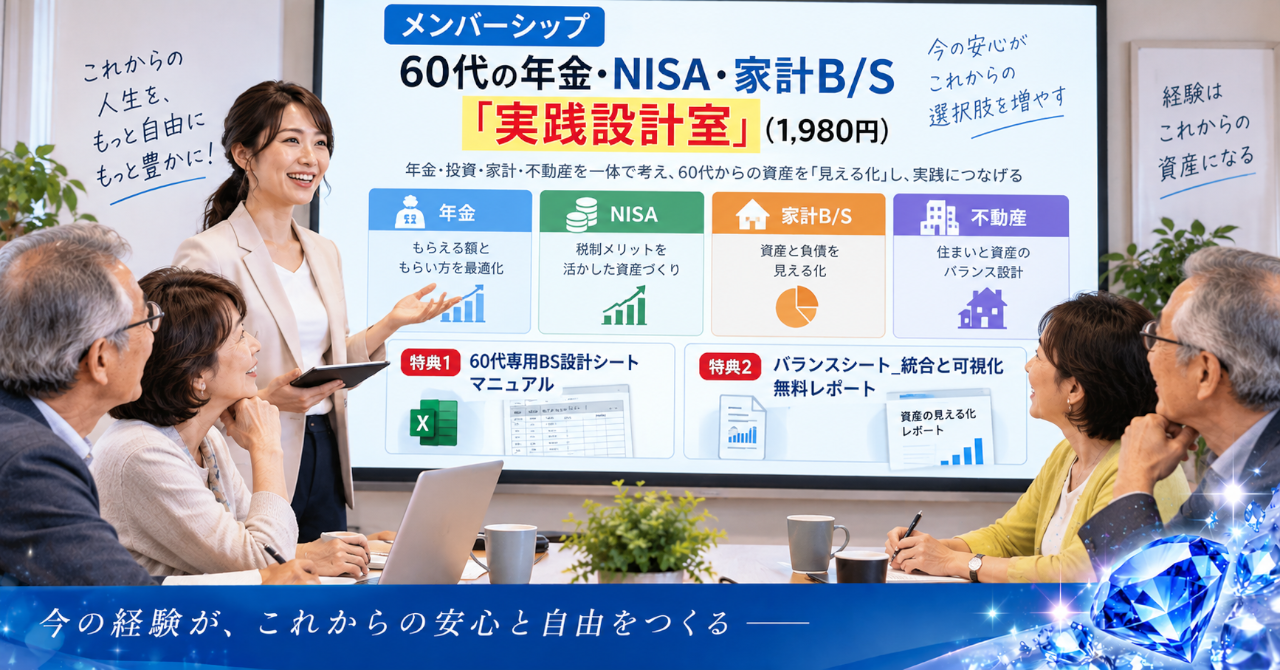
住宅ローンの返済、NISAの積立、貯蓄、年金。これらを別々に管理していると、金利上昇が家計全体に与える影響を見落とすことがあります。
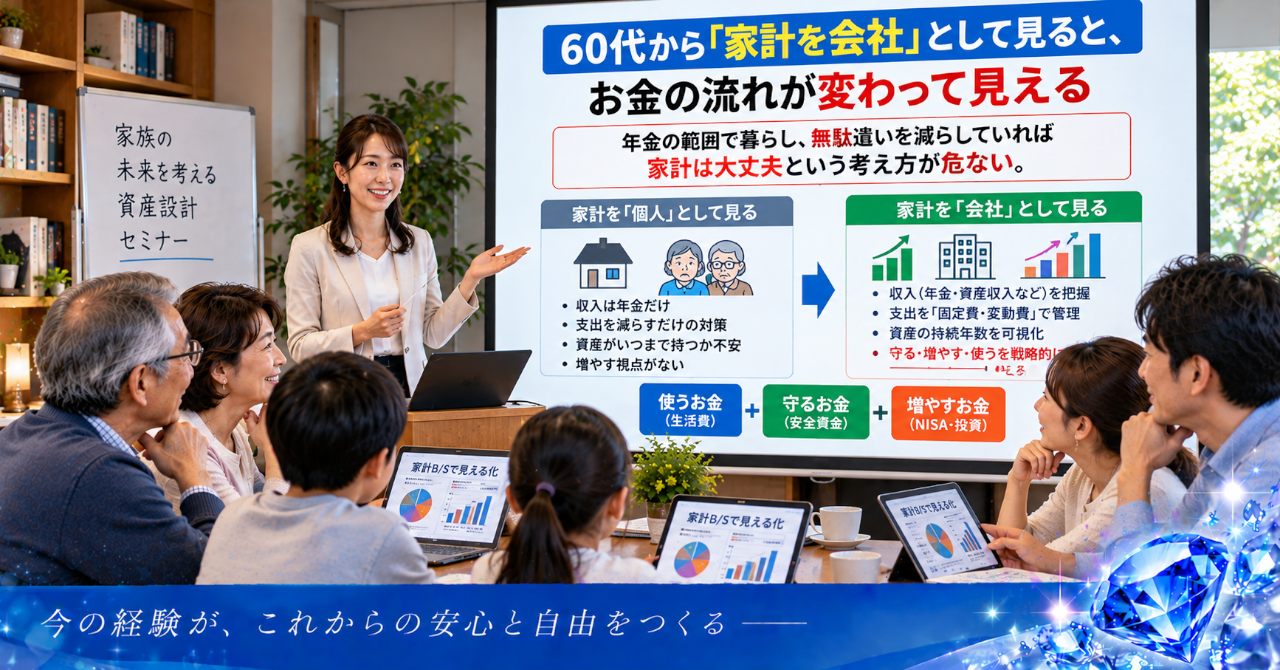
メンバーシップでは、家計を会社のように捉えるB/S設計や、資産・負債・キャッシュフローを継続的に管理する考え方を扱っています。
いまの返済額だけでなく、60代以降の暮らしまで見据えた家計管理を考えてみませんか。
コメント