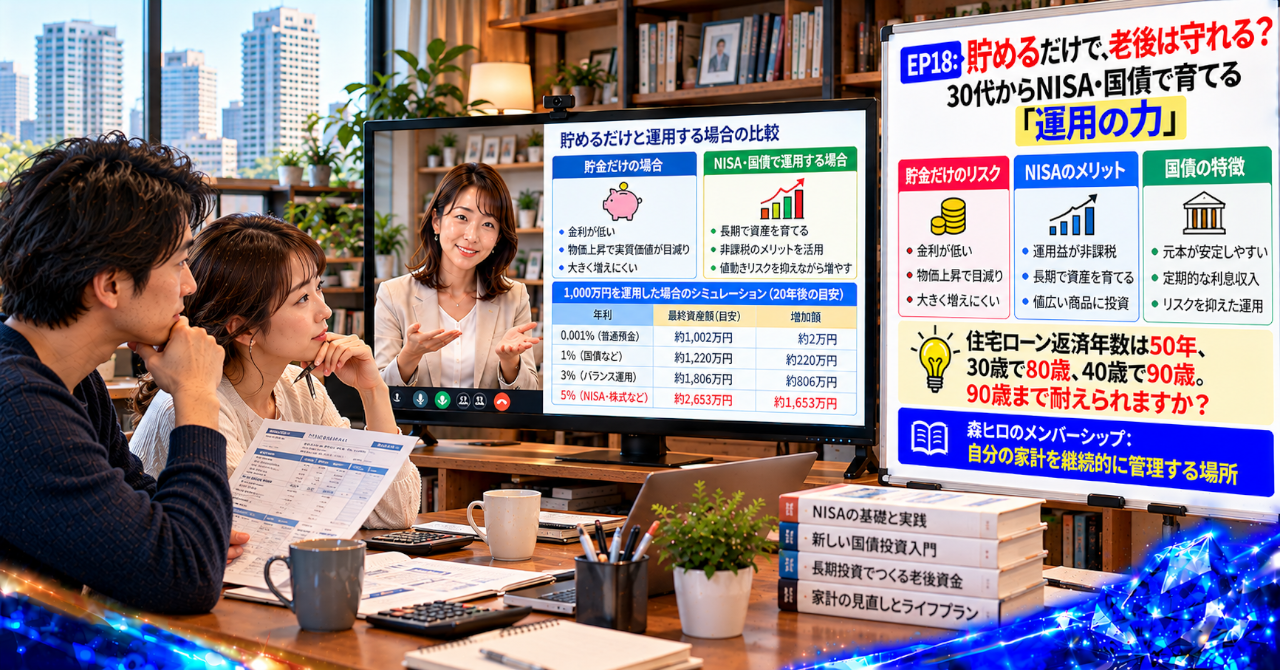
数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
貯金を続けているのに、将来のお金に不安が残る。そんな気持ちを抱くことはありませんか。
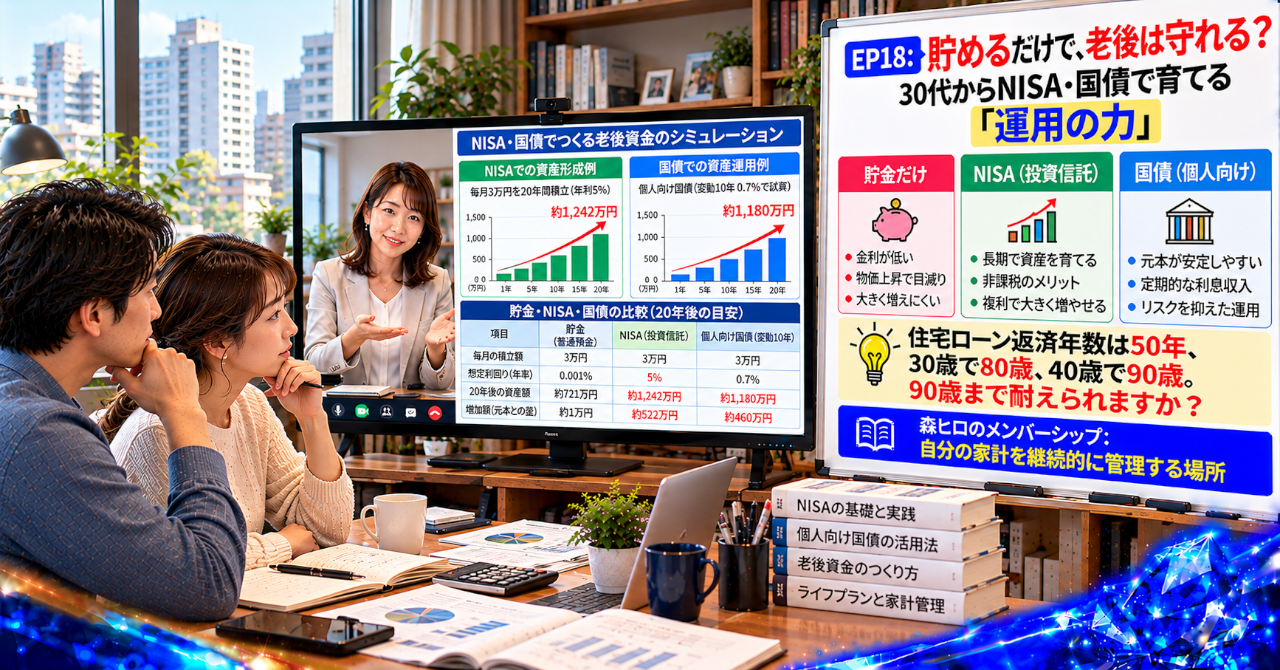
今回は、貯金・国債・NISAの役割を考えます。
30代からのお金の置き方が、60代の暮らしにどうつながるのか。建築業界で30年、設計や積算、住宅営業などに携わってきた実務の視点から、家計を守るための判断軸を探ります。
貯金とNISAがあれば老後は安心なのか
毎月、決まった金額を貯金する。
余裕ができたらNISAを始め、値動きが心配なら国債を持つ。
こうした行動を続けていれば、老後の不安は小さくなる。そう考える人は少なくないと思います。
実際、貯金を続けることにも、資産運用を始めることにも意味があります。
ただ、ここで一つ、立ち止まって考えたいことがあります。
お金を持っていることと、そのお金で将来の生活を支えられることは、同じではありません。
たとえば、預金残高が増えていても、物価が上がれば同じ金額で買えるものは少なくなります。
反対に、NISAで資産を育てていても、必要なお金を使う時期に相場が下がっていれば、取り崩す判断に迷うことがあります。
残高が増えているのに、不安が消えない。
その違和感は、資産の金額だけを見ているところから生まれているのかもしれません。
資産運用は始めた時点で終わらない
住宅の営業や設計、積算に携わってきた経験から、私は、数字の大きさだけで判断することの難しさを感じてきました。
住宅も、建てられる金額が分かっただけでは、暮らしの設計は終わりません。
建築費だけでなく、維持費や修繕費、家族の暮らし方まで見て、長く支えられる形を考える必要があります。
家計も、よく似ています。
NISAを始めた。国債を買った。貯金も続けている。
それでも、資産ごとの役割や使う時期が決まっていなければ、いざお金が必要になったときに迷いが生まれます。
60代に入ると、給与収入が変わり、年金が家計の土台になる人もいます。
住宅の修繕や医療費、日々の生活費も続きます。
資産を増やすことだけに意識が向いていると、こうした支出にどう備えるかが後回しになりがちです。
運用の力とは、商品を選ぶ知識だけではありません。
自分の暮らしに合わせて、お金の役割を決める力でもあるのです。
貯金・国債・NISAの役割とリスクを知る
貯金、国債、NISAには、それぞれ異なる性質があります。
預金|日々の支出と急な出費に備える
預金は、日々の支払いや急な出費に備えるお金を置く場所として使えます。
一方、物価上昇によって、預金の金額が変わらなくても実質的な購買力が下がる可能性があります。
個人向け国債|商品の条件を理解して活用する
個人向け国債は、商品ごとの金利や満期、中途換金の仕組みを理解したうえで、資金の置き場所として検討できます。
ただし、預金と同じものではありません。換金条件を確認する必要があり、物価上昇によって実質的な購買力が低下する可能性にも注意が必要です。
NISA|長期的な資産形成に活用する
NISAは、一定の要件のもとで投資による利益が非課税になる制度です。
長期的な資産形成に活用できますが、投資対象の価格は変動し、元本が保証されるわけではありません。
つまり、どれか一つを持てば、すべての不安が消えるわけではないのです。
近いうちに使うお金まで値動きのある資産に置けば、必要な時期に損失を確定させる可能性があります。
反対に、将来まで使わない資金をすべて預金に置けば、長期的な物価上昇への備えが十分でないことも考えられます。
老後の家計に必要なのは、必ず増える商品を探すことではありません。
自分が負担できるリスクを知り、続けられる形をつくることです。
お金を使う時期を分けないと判断が難しくなる
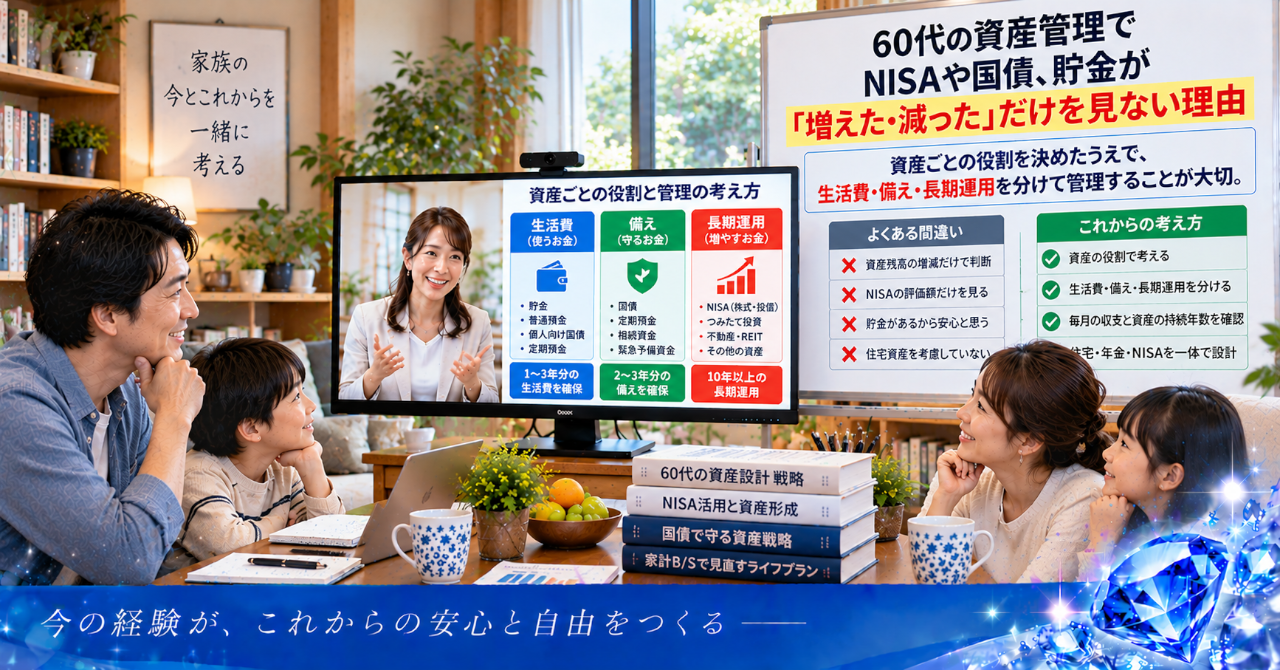
家計のお金は、同じ一万円でも使う時期によって意味が変わります。
今月の生活費として必要な一万円と、20年後の生活を支える一万円では、受け入れられるリスクが違います。
この違いを分けずに管理すると、資産全体の残高は見えていても、いつ、どこからお金を出すのかが曖昧になります。
たとえば、家計のキャッシュフローを確認せずにNISAへの積立額を増やすと、急な支出が生じた際に、予定していなかった資産の売却が必要になるかもしれません。
住宅の修繕費や教育費など、使う時期が見えている支出もあります。
給与が減ったときや、年金を受け取り始めたときには、収入の構造そのものが変わる可能性もあります。
ここで役立つのが、家計のB/S、つまりバランスシートの考え方です。
預金、国債、NISA、不動産などを並べるだけではなく、住宅ローンなどの負債や、これから必要になる支出も含めて全体を見ます。
さらに、毎月の収入と支出を確認すれば、資産残高だけでは分からない家計の動きが見えてきます。
資産の一覧表だけでは、将来のお金の流れまでは分かりません。
家計を見える化し、定期的に実績を確かめ、計画を修正する。
この繰り返しが、無理のない運用を支える土台になります。
資産額より先に考えたい「いつ使うか」
老後資金について考えるとき、目標金額に意識が向くのは自然なことです。
しかし、同じ資産額でも、年金などの収入や生活費、住宅の維持費によって、家計の余裕は変わります。
不動産収入がある場合も、家賃がそのまま手元に残るわけではありません。修繕費や管理費、空室、税負担などを差し引いて考える必要があります。
事業や副業で売上が増えても、経費が増えれば手元に残るお金は思ったほど増えないことがあります。
こうした関係は、Web事業の売上管理にも通じます。アクセス数だけで成果を判断せず、問い合わせへの導線や成約率、費用を含めて確認するように、家計も残高だけで評価しない視点が必要です。
収入がいくらあるかだけでなく、支出を差し引いた後に、いくら残るのか。
そして、どの資産を、どの時期に、どのように取り崩すのか。
この設計がないまま運用を続けると、相場が下がったときに不安が強まり、当初の方針を変えてしまうこともあります。
計画的な取り崩しを考えるには、生活費や年金収入、資産の値動きなどを合わせて見る必要があります。
貯めた金額だけでは、老後の安心は測れないのです。
資産の役割から、自分に合った運用を設計する
私なら、NISAと国債のどちらが得かを比べる前に、そのお金をいつ使うのかを確認します。
近いうちに使うお金は、必要なときに取り出せることが大切です。
数年以内に使う予定があるお金は、使う時期と価格変動のリスクを照らし合わせて考えます。
長期的に使わないお金は、生活費や緊急時の備えを確保したうえで、NISAなどを通じて育てる方法を検討できます。
ただし、資金を分ける期間や金額に、誰にでも当てはまる正解があるわけではありません。
年齢だけでなく、収入の安定性、家族構成、住宅ローン、年金の見込み、値下がりに耐えられる範囲によって、設計は変わります。
現金で守る部分、国債で安定を考える部分、NISAで育てる部分。
この役割分担を家計全体で考えることが、運用を長く続けるための出発点になります。
運用方針は、一度決めたら終わりでもありません。
資産残高や支出、収入の変化を確認し、必要に応じて見直す。小さな確認を積み重ねることで、無理のある計画に早く気づけます。
運用の力は、増やす技術だけではなく、暮らしに合わせて管理し続ける力でもあります。
家計全体のお金の流れを見直したい方へ
NISAや国債の選び方だけでなく、年金・生活費・住宅費・預貯金を含めて家計を整理したい方は、現在の状況や相談したい内容をお問い合わせページからご確認ください。
自分のお金を三つの時期に分けてみる
手元のお金を見ながら、すぐ使うお金、数年以内に使うお金、当面使わないお金に分けて考えてみてください。
そのうえで、それぞれのお金をどこに置き、どこまでの値下がりなら受け入れられるかを確認します。
貯金・国債・NISAをどう組み合わせれば、自分の家計を無理なく支えられるのか。
答えは、金融商品だけを比べても見えてきません。家計全体を一枚のB/Sとして捉え、使う時期まで考えて初めて、自分なりの判断軸が生まれます。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
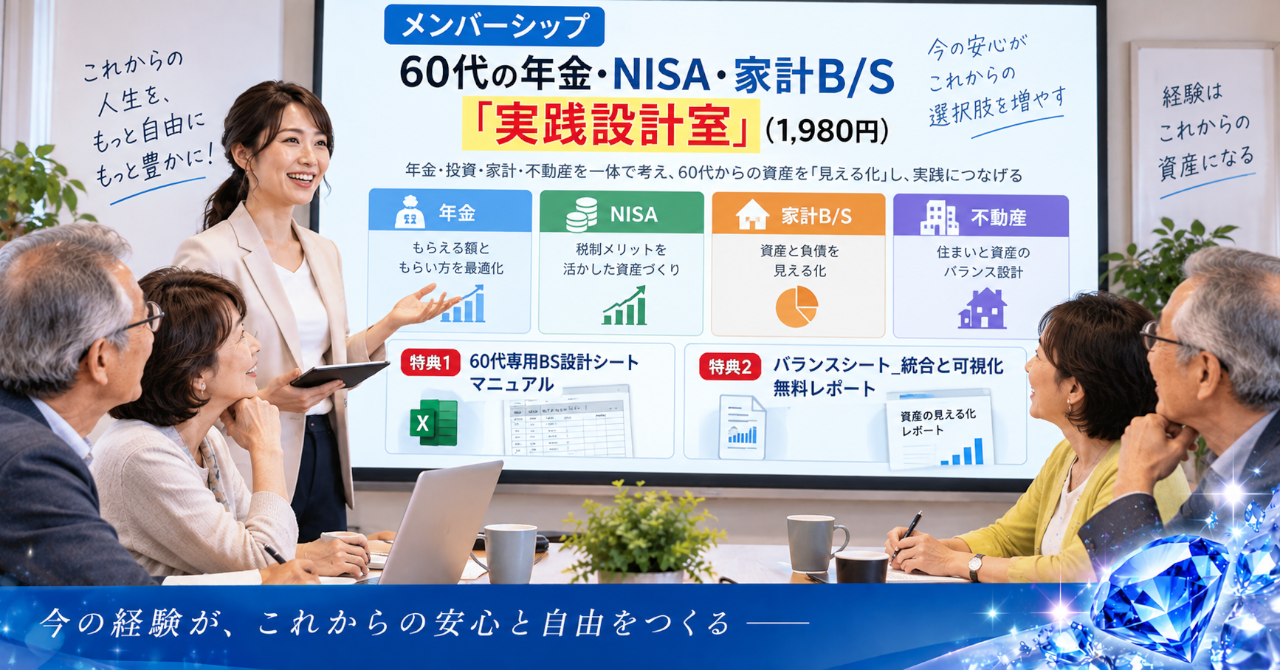
森ヒロのメンバーシップは、自分の家計を継続的に管理する場所です。
年金・NISA・住宅・不動産などを別々に考えるのではなく、家計全体を見える化し、資産の役割や将来のお金の流れを継続的に確認するための情報をお届けしています。
メンバー向けには、次のコンテンツを用意しています。
- 60代専用BS設計シート_マニュアルVol1
- バランスシート_統合と可視化_無料レポートVol1
- メンバー特典マガジン
- 60代の年金・NISA「老後収入設計5点セット」
無料記事で見えてくるのは、家計の中にある課題と判断軸です。
その先にあるのは、自分の場合、どの資産を守り、どの資産を育て、どのように使っていくのかという具体的な設計です。
資産を持つことから、資産を管理することへ。
その視点を深めたい方は、メンバーシップをご覧ください。
資産運用に関する注意事項
※本記事は一般的な情報提供を目的としており、個別の投資判断を推奨するものではありません。
※投資信託や株式などの金融商品は価格が変動し、元本割れが生じる可能性があります。NISAは非課税制度であり、投資元本や運用成果を保証するものではありません。
※個人向け国債には商品ごとの金利、満期、中途換金などの条件があります。購入前に最新の商品説明や適用条件をご確認ください。
※物価上昇によって、預金や債券などの資金の実質的な購買力が低下する可能性があります。
※資産配分や取り崩し方針は、収入、支出、家族構成、資産状況、リスク許容度などによって異なります。必要に応じて、金融・税務などの専門家にご相談ください。
※本記事内の文章・コンテンツの無断転載・複製はご遠慮ください。
https://fx225.serverstyle.biz/60s-asset-management/
コメント