NISA・年金・生活設計

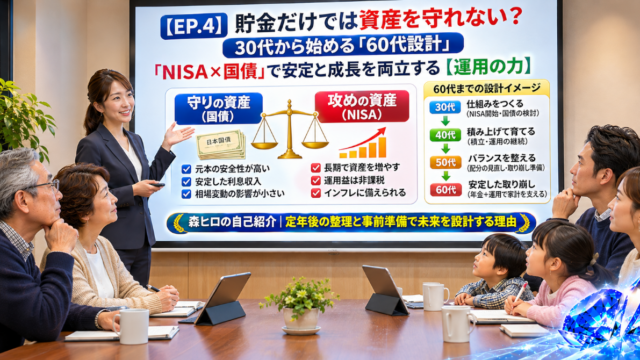
【EP.4】貯金だけでは資産を守れない?30代から始める「60代設計」_「NISA×国債」で安定と成長を両立する【運用の力】

NISAの値下がりや暴落が不安な方へ。30代から考えるNISAと国債・預貯金の役割分担を解説。物価上昇や60代以降の取り崩しまで見据え、家計B/Sとキャッシュフローから自分に合った資産運用を設計します。
NISA活用術

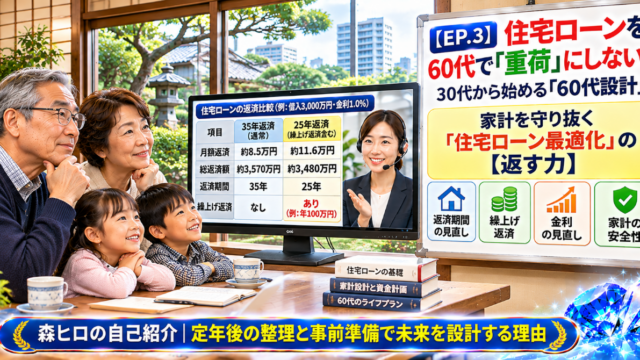
【EP.3】住宅ローンを60代で「重荷」にしない!30代から始める「60代設計」_家計を守り抜く「住宅ローン最適化」の【返す力】

住宅ローンを60代で重荷にしないために、30代から返済計画を考えませんか。繰り上げ返済だけに頼らず、手元資金・生活費・住宅修繕費・将来の年金収入を踏まえた住宅ローン最適化と「返す力」を解説します。
NISA・年金・生活設計

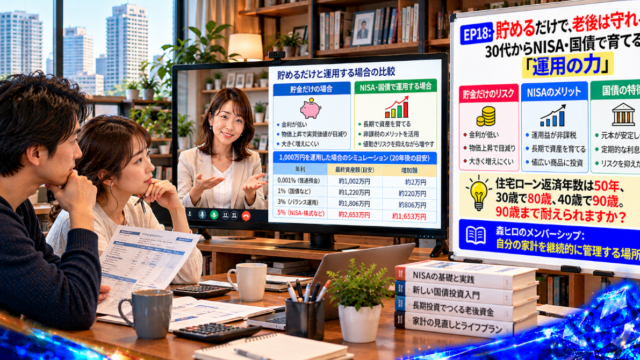
EP18:貯めるだけで、老後は守れる?30代からNISA・国債で育てる「運用の力」

30代から考えたいNISA・国債・預金の役割。物価上昇や資産運用のリスクを踏まえ、60代の老後資金を守るために、家計B/Sとキャッシュフローから自分に合った運用設計を考えます。
NISA・年金・生活設計

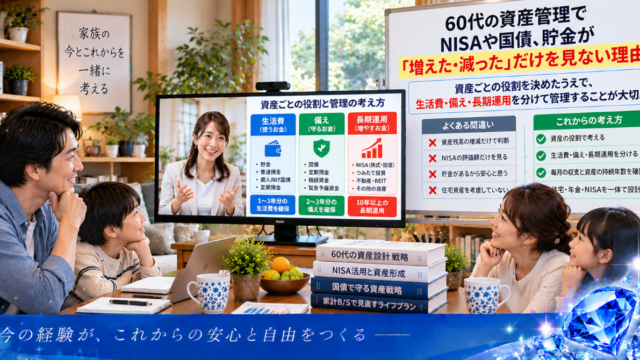
60代の資産管理でNISAや国債、貯金が「増えた・減った」だけを見ない理由

60代の資産管理では、NISA・国債・貯金の残高が増えたか減ったかだけでは不十分です。年金、生活費、負債を含め、家計B/Sとキャッシュフローで資産の役割を確認する方法を解説します。
NISAと国債

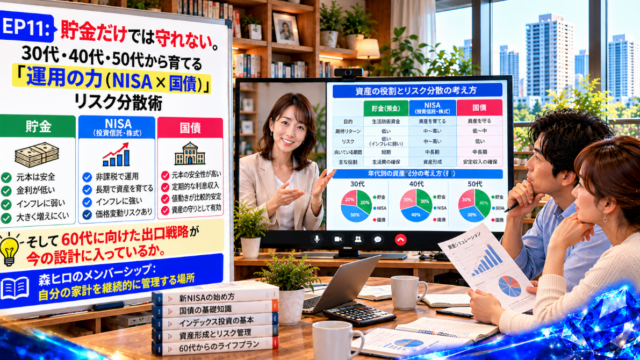
EP11:貯金だけでは守れない。30代・40代・50代から育てる「運用の力(NISA×国債)」リスク分散術

NISAの値下がりが不安な方へ。30代・40代・50代から考える、NISAと国債・預金のリスク分散術。年金や生活費も含め、60代の資産運用と出口戦略を設計する方法を解説します。
NISA・年金・生活設計

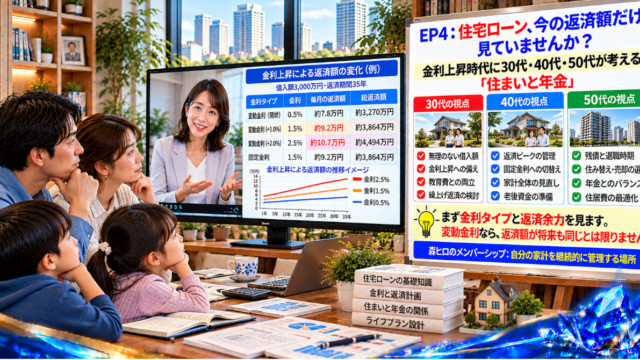
EP4:住宅ローン、今の返済額だけ見ていませんか?金利上昇時代に30代・40代・50代が考える「住まいと年金」

住宅ローンの金利上昇は、NISAの積立や貯蓄、老後資金にどう影響するのか。変動金利の仕組みや返済条件を確認しながら、30代・40代・50代が住まいと年金を一体で考える家計設計を解説します。
60歳からの資産形成事例

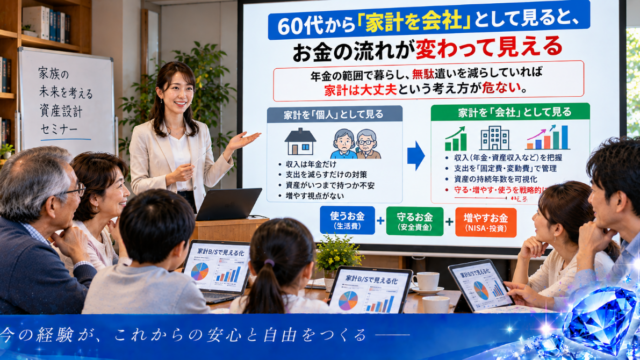
60代から「家計を会社」として見ると、お金の流れが変わって見える

60代の家計管理は、家計簿の黒字だけでは不十分です。年金・NISA・預貯金・住宅・不動産収入を一体で捉え、B/Sとキャッシュフローで資産寿命を見える化する「家計法人化」の考え方を解説します。
60歳からの資産形成事例

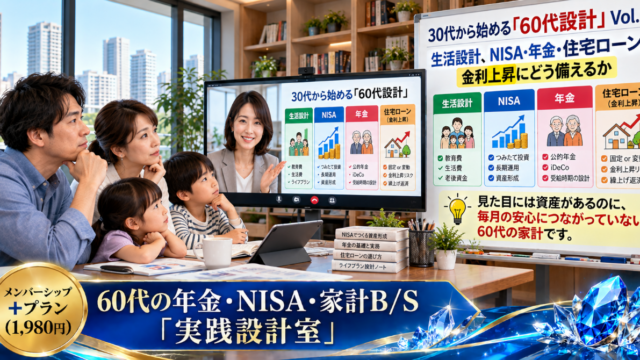
30代から始める「60代設計」Vol.1:生活設計、NISA・年金・住宅ローン、金利上昇にどう備えるか

自分の給料明細にある厚生年金控除額が、将来の金利上昇局面でどれだけ住宅ローン返済の盾になるかを知る必要性に気づくため
60歳からの資産形成事例

【60代必読】通帳残高が減る恐怖を止める|年金+NISA取り崩しルール完全設計

通帳残高が減る恐怖。その正体は「いつまで持つか分からない不安」です。60代のNISA取り崩し、年金+α設計、資産寿命の考え方を実務視点で解説します。
60歳からの資産形成事例

【Web・実務担当向け】資産寿命を延ばす長期設計|iDeCo×NISAを仕組み化して老後不安を抑える運用戦略

【Web・実務担当者必読】物価上昇率4%時代、現金2,000万円が33年もたない衝撃の事実。iDeCo×NISAを仕組み化し、感情を排した「資産運用システム」を構築する方法を実体験から解説。個人事業主化と年金αを組み合わせ、資産寿命を構造的に延ばす戦略。