数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
住宅ローンは、家を購入したときから始まる長い家計の課題です。
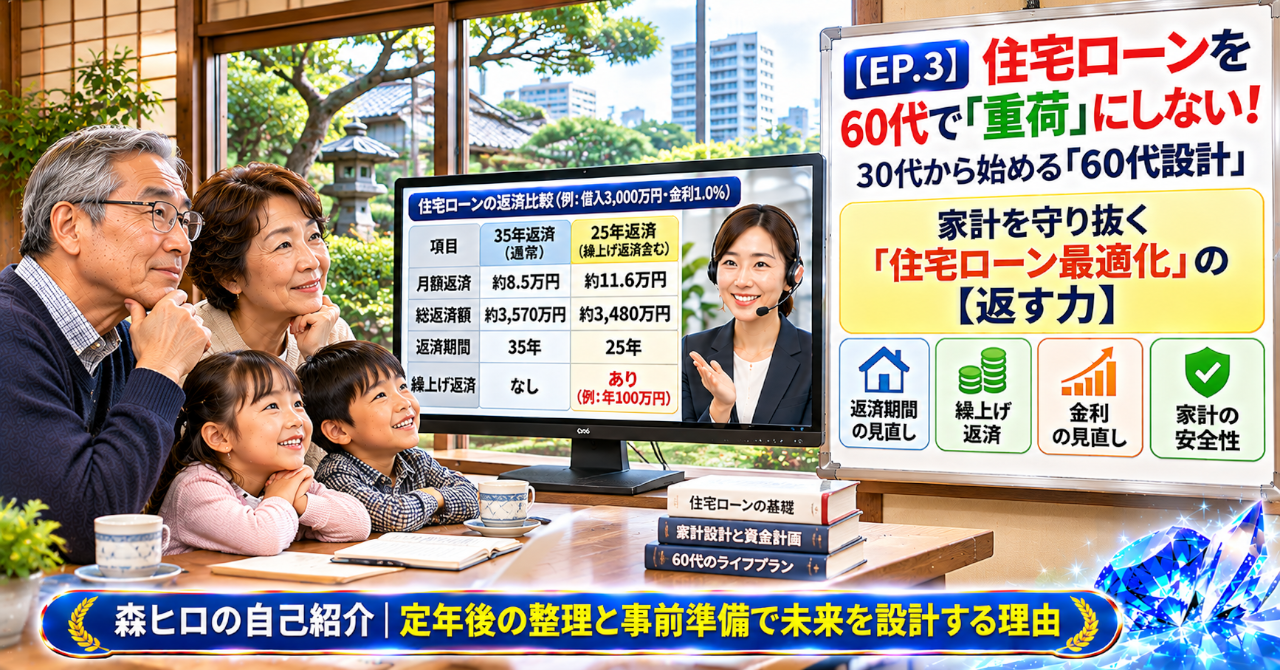
今回は、早く返すことだけに目を向けず、60代以降の暮らしまで見据えた「返す力」について考えていきます。
住宅ローンは、早く完済すれば安心なのでしょうか。
それとも、返済を続けながらも、暮らしを守るお金を手元に残しておくことが安心につながるのでしょうか。
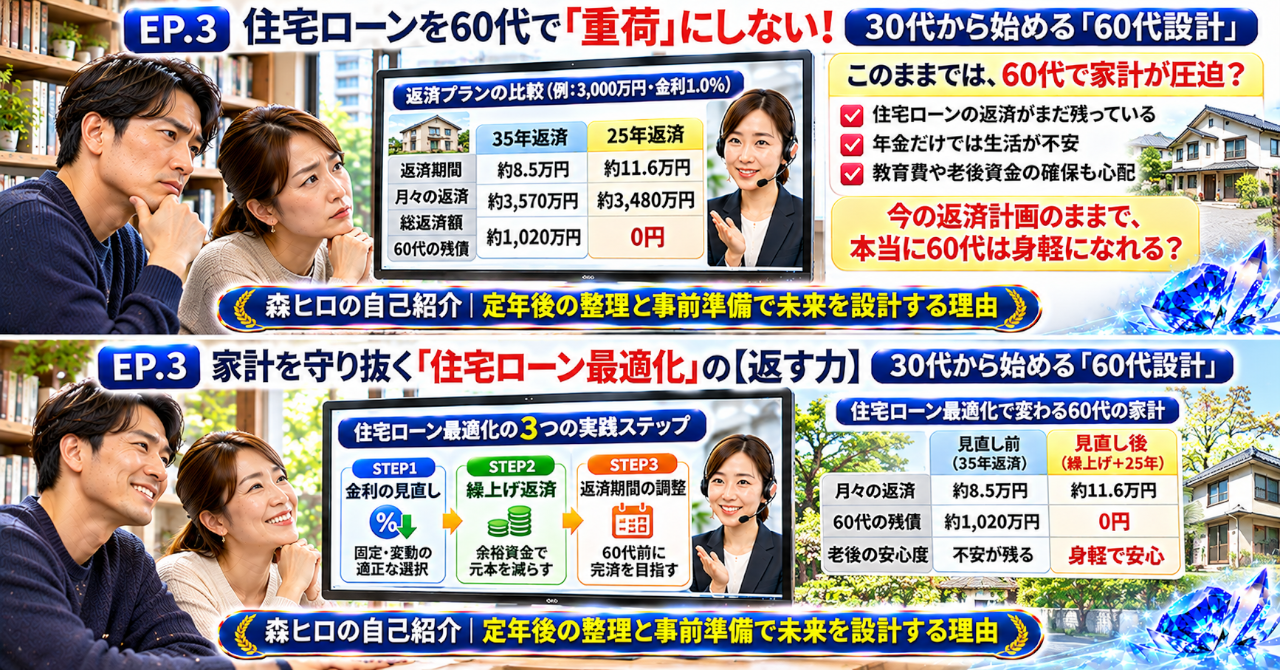
30代から始める「60代設計」では、借入額だけでなく、返済を続ける家計そのものを見ていきます。
住宅ローンは早く返すほど安心なのか
住宅ローンを組むと、多くの人が気にするのは毎月の返済額と完済する年齢です。
借入額をできるだけ減らし、返済期間を短くする。余裕ができれば繰り上げ返済をして、少しでも早く住宅ローンから解放されたい。
その気持ちは、よくわかります。
長い間、返済を続けることには不安があります。定年後までローンが残ると聞けば、現役のうちに返し終えたいと思うのも自然なことです。
ただ、ここで見落としやすいことがあります。
住宅ローンの残高が減ることと、家計が安心できる状態になることは、必ずしも同じではありません。
繰り上げ返済にまとまった預貯金を使えば、借入残高は減ります。
その一方で、手元に残るお金も減っていきます。
60代以降は、給与収入の減少に加え、住宅の修繕や医療費など、予想していなかった支出が重なることもあります。
早く返し終えることだけを目標にすると、別の不安を抱える可能性があるのです。
ローンを減らすことが目的になっていないか
建築業界で30年以上、戸建住宅営業や設計、アパート設計、積算などに携わってきました。
住宅は、購入したときが完成ではありません。
住み始めてからも、設備の交換や外壁・屋根の修繕など、維持するための費用が発生します。
住宅を購入する段階では、借入額や毎月の返済額に意識が向きがちです。
しかし、実際の暮らしは住宅ローンだけで成り立っているわけではありません。
教育費、生活費、車の維持費、住宅の修繕費。家族の状況によって支出も変わります。
それにもかかわらず、返済期間を短くすることや繰り上げ返済だけが目標になってしまう。
私が感じる違和感は、ローンを減らすことに意識が向き、返済後の生活を守る資金設計が後回しになっていることです。
住宅ローンの相談では、借りられる額だけでなく、返し続けた先の暮らしまで見ておく必要があります。
早く返すことと安全に返すことは違う
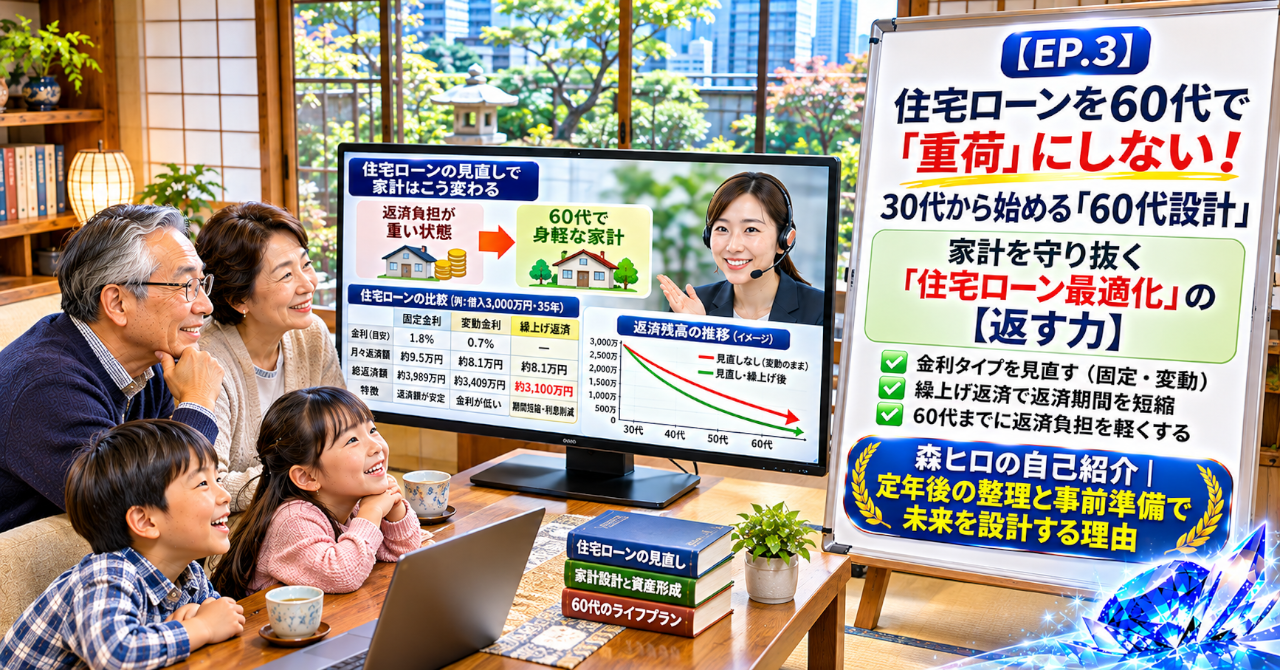
住宅ローンには、返済期間を短縮する繰り上げ返済や、毎月の返済額を軽減する方法があります。
どちらが有利になるかは、金利、返済方式、残りの期間、手元資金などによって変わります。
繰り上げ返済によって利息負担を減らせる場合はありますが、預貯金を使い切るような返済計画では、家計の余裕が失われます。
たとえば、退職後に収入が減ったとき、住宅の修繕費が必要になったとき、急な医療費が発生したとき。
その支出に対応できるお金が残っていなければ、ローン残高が少なくても生活は苦しくなります。
「早く返すこと」と「安全に返すこと」は同じではありません。
完済時期だけを見るのではなく、返済を続けながら生活を維持できるかどうか。
この視点が抜けると、住宅ローンを減らしたつもりが、家計を苦しくすることにもつながります。
借りるときの計画と返済途中の家計が分断される
住宅ローンの問題は、借入額だけを見ていても全体像がわかりません。
現役時代には、給与収入を前提に返済計画を立てます。
しかし、60代以降は年金収入が中心になるなど、家計の収入構造が変わる可能性があります。
収入が変わっても、住宅ローンの返済額や固定資産税、住宅の維持費は続きます。
さらに、繰り上げ返済で預貯金を減らせば、急な支出に対応する余力も小さくなります。
借りる段階の計画と、返済途中の家計管理が分断されていることが、見落とされやすい問題です。
住宅ローンだけを切り離して考えるのではなく、給与、年金、預貯金、NISA、不動産収入、生活費を一つの家計として見る必要があります。
収入と支出の流れを確認するキャッシュフローと、資産と負債を整理する家計B/S。
この二つをつなげて考えることで、返済を続けられる余力が見え始めます。
ローン残高よりも手元に残るお金を見る
住宅ローンの残高は、金融機関の明細を見れば確認できます。
毎月の返済額も、通帳や返済予定表で把握できます。
ところが、返済を続けた先に、いくら手元資金が残るのかまで確認している人は多くありません。
住宅は、ローンを完済しても維持費がなくなるわけではありません。
給湯器や水回りの設備交換、外壁や屋根の修繕など、年数の経過とともに費用が必要になることがあります。
現役時代の収入を基準に返済期間を決めていると、退職後に返済余力が不足することも考えられます。
借入残高が減っているのに、手元資金も減っている。この状態を見落としてはいけません。
住宅ローンの返済額だけで判断せず、生活費、修繕費、年金収入、金融資産を合わせて見る。
資産があることと、必要なときに使えるお金があることは違います。
ここに、60代設計の難しさがあります。
手元資金を残して「返す力」を考える
人は短期的な裏技を求めます。
しかし、住宅ローンで本当に問われるのは、返済を急ぐことではなく、返済を続けられる家計を維持できるかどうかです。
森ヒロが考える「返す力」とは、借入残高を急いで減らす力ではありません。
老後の生活費、住宅の修繕費、医療費などを見込んだうえで、手元資金を残しながら無理なく返済を続ける力です。
繰り上げ返済をするか、返済期間を維持するか。その判断は、家計の状態によって変わります。
預貯金をどこまで残すのか。退職後の収入で毎月の返済を続けられるのか。住宅の維持費を含めても生活に余裕があるのか。
こうした数字を見ずに、完済年齢だけを決めても安心にはつながりません。
住宅ローンは、借入残高だけでなく、家計B/Sとキャッシュフローを一緒に見て判断するものです。
30代から始める「60代設計」とは、今の返済だけでなく、将来の収入と支出の変化まで考えておくことです。
住宅ローンと家計全体のお金の流れを見直す
住宅ローンの返済計画を考えるときは、ローンの残高や金利だけでなく、家計全体を確認することが欠かせません。
現在の収入、毎月の生活費、預貯金、NISAなどの金融資産、住宅の維持費、将来の年金収入。
これらを一緒に整理すると、繰り上げ返済に回せる金額や、手元に残しておきたい資金を考えやすくなります。
家計全体のお金の流れを見直したい方へ
住宅ローンだけでなく、年金・生活費・預貯金・NISAを含めて家計を整理したい方は、現在の状況や相談したい内容をお問い合わせページからご確認ください。
次の行動は住宅ローンと手元資金の見える化
住宅ローンの返済で、最初に確認するのは繰り上げ返済ではありません。
現在のローン残高、毎月の返済額、退職後の収入、生活費、住宅の修繕費を整理することです。
そのうえで、返すお金、残すお金、将来に備えるお金を分けて考える。
返済後も暮らしを守れるだけの資金が残っているか。そこに、自分に合った「返す力」を考える出発点があります。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
住宅ローンは、家計の一部分です。
年金・NISA・預貯金・住宅・不動産などを別々に考えるのではなく、家計全体を見える化し、資産と負債、お金の流れを継続的に確認することが大切です。
森ヒロのメンバーシップでは、自分の家計を継続的に管理するための考え方や実践のヒントをお届けしています。
メンバー向けには、次のようなコンテンツを用意しています。
- 60代専用BS設計シート・マニュアル
- バランスシート統合と可視化の無料レポート
- メンバー特典マガジン
- 年金・NISA・老後収入設計に関する実践コンテンツ
住宅ローンの返済だけを考えるのではなく、退職後の収入や生活費、住宅の維持費まで含めて、自分の家計を見直していく。
資産を持つことから、家計全体を管理することへ。
自分の家計を継続的に確認し、変化に合わせて見直していきたい方は、メンバーシップをご覧ください。
住宅ローンに関する注意事項
※本記事は一般的な情報提供を目的としており、特定の住宅ローン商品や返済方法を推奨するものではありません。
※住宅ローンの金利、返済方式、繰り上げ返済の条件や効果は、金融機関との契約内容によって異なります。実際の返済額や利息軽減効果は、金融機関に確認してください。
※繰り上げ返済を行うと手元資金が減少します。生活費や緊急時の支出、住宅の修繕費などを考慮したうえで判断してください。
※住宅ローン控除を利用している場合、繰り上げ返済によって控除額や適用条件に影響することがあります。個別の税務上の判断は税理士などの専門家にご相談ください。
※将来の年金額は、加入期間や報酬記録などによって異なります。具体的な見込額は「ねんきん定期便」や「ねんきんネット」などで確認してください。
※本記事は将来の利益や家計の安全を保証するものではありません。個別の返済計画については、金融機関や必要に応じて専門家にご相談ください。
※本記事内の文章・コンテンツの無断転載・複製はご遠慮ください。
https://fx225.serverstyle.biz/nisa-bond-investing/
https://fx225.serverstyle.biz/mortgage-rate-rise-nisa-pension/
コメント