数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
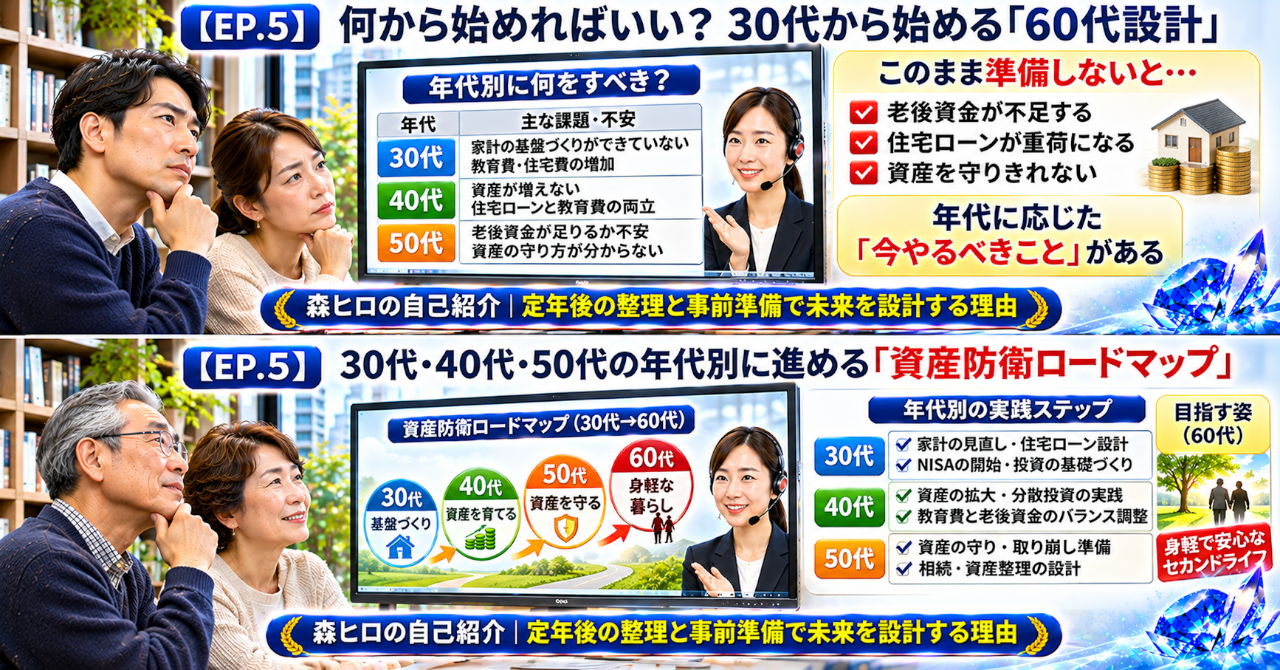
老後のお金について考え始めると、何から手をつければよいのか迷うことがあります。
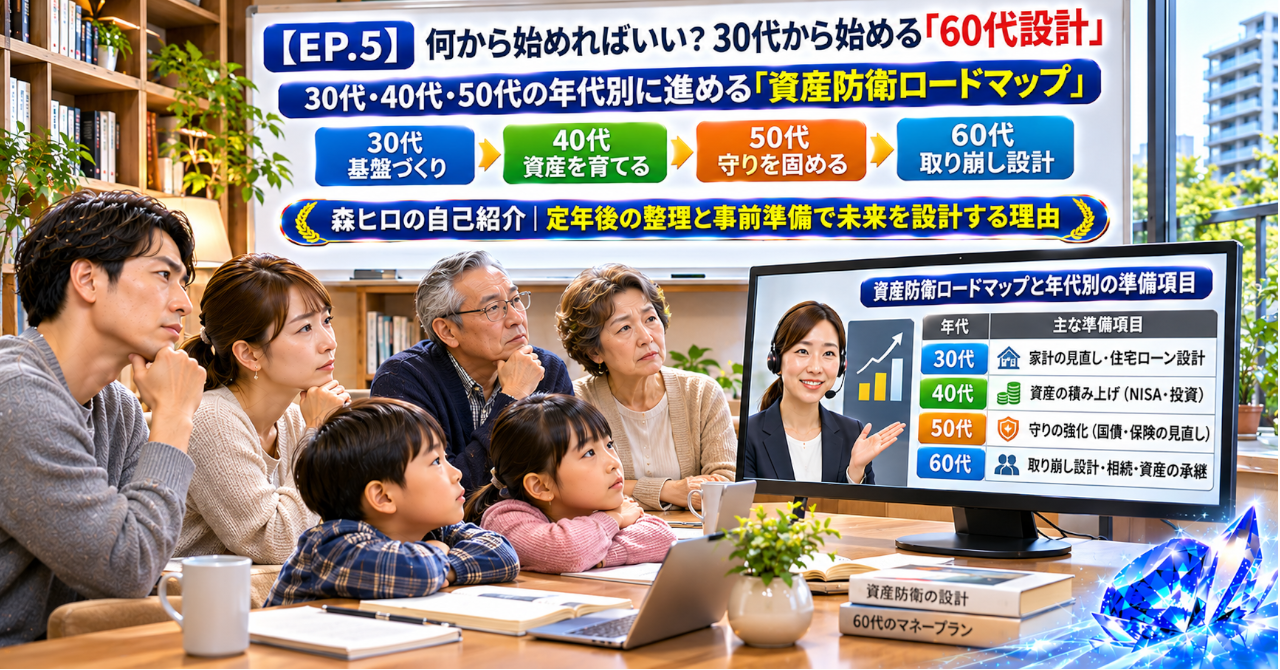
この記事では、30代・40代・50代それぞれの家計の違いを見ながら、60代の生活から逆算する資産防衛の考え方を整理します。
投資を始めることと、老後の生活を設計することは、似ているようで少し違います。
その違いを、年代ごとの視点から考えてみます。
早く始めれば老後は安心できるのか
老後が不安になると、NISAを始めたほうがよいのか、毎月の積立額を増やすべきなのか、預貯金をどこまで残せばよいのかが気になります。
周囲の人が投資を始めたと聞けば、自分だけ遅れているような焦りも出てきます。
老後資金は2,000万円必要だという話を聞けば、その金額を目標に貯めれば安心できると思うかもしれません。
けれど、同じ金額を持っていても、住宅ローンが残っている人と、住居費の負担が少ない人では生活の状況が違います。
年金収入も、家族構成も、毎月の支出も同じではありません。
老後資金は、誰にでも当てはまる一つの金額で決まるものではありません。
資産を増やす前に、今の生活を守るお金と、数年以内に使う予定のお金が確保できているか。
この確認を飛ばしたまま投資だけを始めると、思わぬところで家計が苦しくなることがあります。
増やす準備はあるのに、使う準備がない
私が気になるのは、老後のために投資を始めているのに、60代になったら毎月いくら必要なのかを把握していないケースです。
年金がいくら受け取れるのか。
住宅費や生活費がどれくらい残るのか。
毎月の不足額を、どの収入や資産で補うのか。
こうしたことを確認しないまま、NISAの運用状況だけを見ている人もいます。
資産形成を始めること自体は悪くありません。
ただ、増やした資産をいつ、何のために使うのかが決まっていなければ、運用中の値下がりにも不安を感じやすくなります。
建築の現場でも、完成した建物だけを見ていては、工事全体の良し悪しは判断できません。
設計、予算、工程、施工、維持管理までつながって、初めて建物の全体像が見えてきます。
家計も同じです。資産の一部だけを見ても、60代の生活は設計できません。
他人と同じ資産形成をすれば安心できるのか
老後準備で危ないのは、投資をしていないことだけではありません。
自分の年代や家計を確認しないまま、他人の方法や一般的な金額をそのまま信じてしまうことです。
30代には、これから住宅購入や子どもの教育費が発生する可能性があります。
40代には、住宅ローンや教育費に加えて、老後資金の準備も重なってきます。
50代になると、年金の見込額や退職金、住宅ローンの残高、定年後の生活費が現実的な問題になります。
同じNISAを利用する場合でも、毎月の積立に回せる金額や、値下がりを受け止められる期間は異なります。
人は短期的な裏技を求めます。
しかし、資産防衛を左右するのは、流行の投資方法ではなく、自分の家計に合った順番で動けるかどうかです。
他人の成功例を、そのまま自分の設計図にすることはできません。
家計を別々に考えていることが迷いを生む
なぜ、老後準備の順番が見えなくなるのでしょうか。
原因は、家計を構成する要素を別々に考えていることにあります。
給与が増えても、住宅ローンや教育費、生活費が増えれば、手元に残るお金は思ったほど増えません。
不動産収入があっても、修繕費や管理費、税負担を差し引かなければ、実際に使える金額は見えてきません。
NISAで資産を運用していても、生活費が不足したときにどの資産を使うのか決めていなければ、計画的な取り崩しは難しくなります。
年金も同じです。受給見込額だけではなく、毎月の生活費との差額を確認する必要があります。
ここで必要になるのが、家計B/Sとキャッシュフローの視点です。
預貯金、投資資産、不動産、住宅ローンなどの負債を一つの表に並べると、現在の家計の姿が見えてきます。
さらに、毎月の収入と支出をつなげれば、どこに負担があり、どこに余力があるのかを把握できます。
資産を増やす計画と、生活を維持する計画は、別々に存在しているわけではありません。
年代によって見落とすお金が違う
30代で見落としやすいのは、近い将来に使うお金です。
住宅購入、出産、教育費など、数年以内に必要になる支出を考えずに積立額を増やすと、急な出費で家計が苦しくなることがあります。
40代では、住宅費や教育費の負担が重なる一方、収入が増えていることで家計に余裕があると錯覚する場合があります。
収入だけでなく、固定費や将来の支出予定まで確認しなければ、本当の余力は分かりません。
50代では、年金の見込額を確認しても、退職後の生活費や住宅の修繕費、資産の取り崩しまでつながっていないことがあります。
さらに60代になると、現役時代と同じ収入が続くとは限りません。
見落としているのは、資産の残高だけではなく、これから出ていくお金の流れです。
老後の不足額は、年金だけを見ても分かりません。
住居費、税負担、医療・介護費、働き方まで含めて考える必要があります。
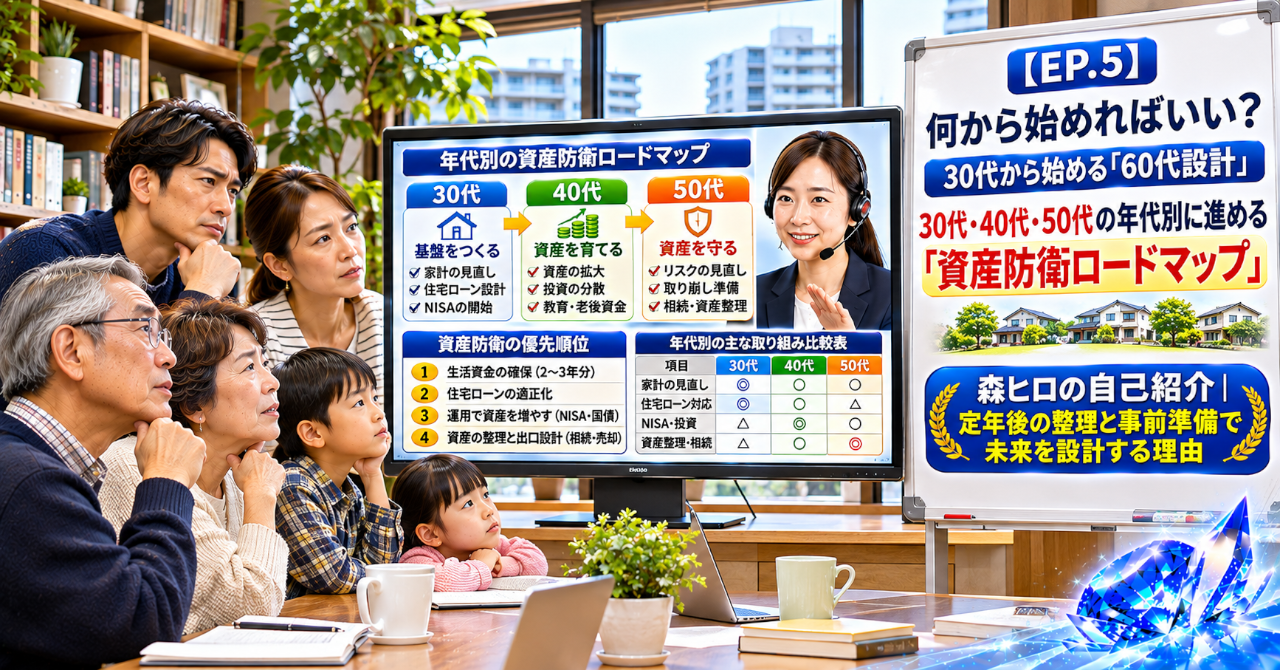
60代の生活から逆算する年代別資産防衛ロードマップ
私なら、老後準備を投資商品選びから始めません。
60代になったとき、どのような生活を送り、毎月いくら必要になるのかを起点に考えます。
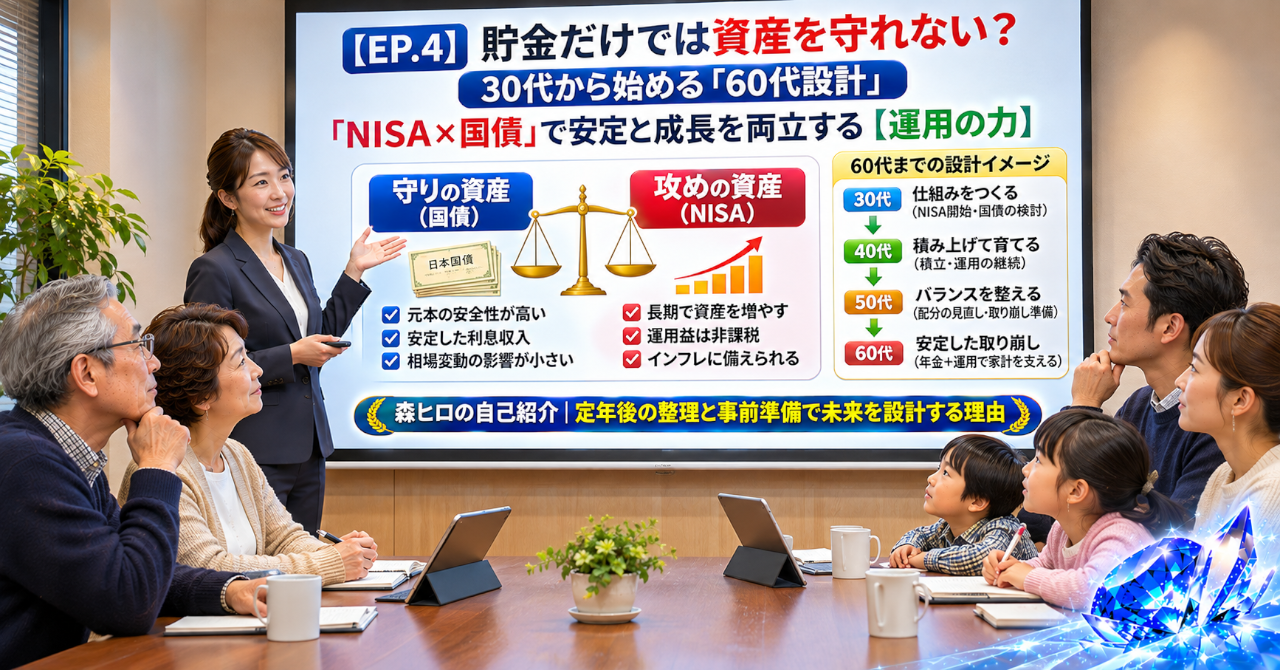
30代|家計の土台と生活防衛資金を整える
30代は、これから住宅購入や子どもの教育費など、大きな支出が発生する可能性がある年代です。
この時期は、投資額を増やすことだけに意識を向けず、毎月の収入と支出を整理することから始めます。
急な病気や失業、住宅関連の支出に対応できるよう、生活防衛資金を確保することも考えます。
そのうえで、数年以内に使う予定の資金と、長期的に育てる資金を分け、家計に無理のない範囲でNISAなどの資産形成を検討します。
30代の優先課題は、投資額の大きさではなく、無理なく続けられる家計の土台をつくることです。
40代|住宅ローン・教育費・老後資金のバランスを取る
40代は、住宅ローンや教育費などの支出が重なりやすい年代です。
収入が増えていても、固定費や将来の支出が増えていれば、家計に余裕があるとは限りません。
住宅ローンの残高と返済期間、教育費の予定、毎月の生活費を並べて確認します。
そのうえで、NISAの積立額や預貯金の残高を見直し、老後資金とのバランスを調整します。
繰り上げ返済を検討する場合も、手元資金や教育費、住宅の修繕費などを考慮する必要があります。
40代の優先課題は、大きな支出を見通しながら、老後資金を準備する余力を残すことです。
50代|年金・退職金・住宅ローン・取り崩しを具体化する
50代になると、年金の見込額や退職金、住宅ローンの残高、定年後の生活費が現実的な問題になります。
年金の受給見込額を確認し、退職後の生活費と比べて、毎月どの程度の不足が生じる可能性があるかを整理します。
住宅ローンが残る場合は、退職後も返済を続けられるか、繰り上げ返済を行う余裕があるかを検討します。
預貯金やNISAなどの金融資産についても、増やすことだけでなく、どの時期に、どのように使うのかを考え始めます。
50代の優先課題は、現役時代の家計から、年金を中心とする家計へ移る準備を進めることです。
60代|年金と資産をつなぎ、生活に合わせて見直す
60代では、年金収入、生活費、住宅の維持費、医療費などを確認しながら、資産をどのように使うかを考えます。
預貯金、NISA、不動産収入などを一つの家計として整理し、毎月の収支と資産残高の変化を確認します。
資産を取り崩す場合も、相場の状況や生活費、今後の支出予定を踏まえて、無理のない方法を検討します。
60代の優先課題は、資産を持っていることだけで安心せず、暮らしを支えるために管理し続けることです。
細かな配分や取り崩しの順番は、年齢だけで決められるものではありません。
家族構成、収入、負債、保有資産によって設計は変わります。
同じ60代を迎えるとしても、そこへ向かう道筋は一人ひとり違います。
年代別ロードマップを家計B/Sとキャッシュフローにつなげる
年代ごとの行動を整理したら、家計全体の数字につなげていきます。
預貯金、NISA、不動産、住宅ローンなどの資産と負債を整理するのが家計B/Sです。
毎月の給与や年金などの収入と、生活費や返済などの支出を確認するのがキャッシュフローです。
この二つを合わせて見ることで、現在の資産状況だけでなく、これから必要になるお金や家計の余力も把握しやすくなります。
30代なら、生活防衛資金と将来の支出予定を確認する。
40代なら、住宅ローンや教育費と老後資金のバランスを見る。
50代なら、年金収入と退職後の生活費、資産の取り崩しを具体化する。
こうした確認を定期的に繰り返すことで、家計の変化に合わせた見直しができます。
次の行動は、自分の年代の家計を見える化する
30代なら、今月の収入と支出を整理し、毎月無理なく残せる金額を確認する。
40代なら、住宅費・教育費・老後資金の支出予定を一度並べてみる。
50代なら、年金収入の見込額と退職後の生活費を比べてみる。
今日確認すること、今月整えること、毎年見直すこと。その積み重ねが、60代の家計を変えていきます。
次回EP.6では、定年後も必要とされる働き方を取り上げます。地域サポートや商工会などを通じた、60代のリアルな稼ぐ力について考えます。
あなたが今日確認するのは、投資商品ですか。
それとも、60代の生活に必要な金額ですか。
自分の年代・家計・60代以降の生活を重ね合わせたとき、資産防衛の優先順位は変わってくるはずです。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
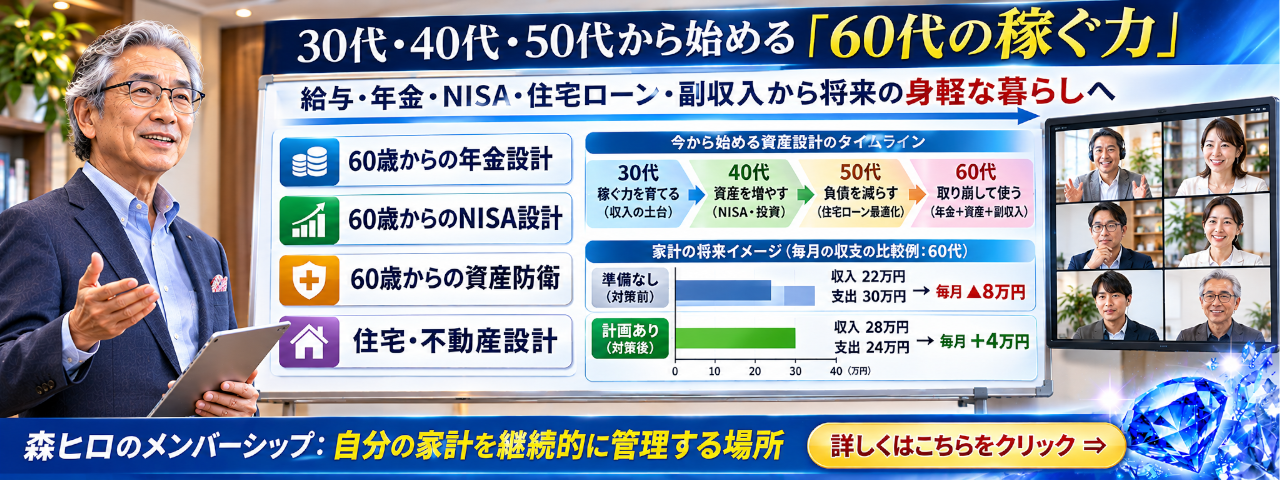
森ヒロのメンバーシップは、自分の家計を継続的に管理する場所です。
年金、NISA、住宅ローン、不動産、預貯金などを別々に考えるのではなく、家計全体を見える化し、資産と負債、お金の流れを継続的に確認するための情報をお届けしています。
メンバー向けには、次のようなコンテンツを用意しています。
- 60代専用BS設計シート・マニュアル
- バランスシート統合と可視化の無料レポート
- メンバー特典マガジン
- 年金・NISA・老後収入設計に関する実践コンテンツ
無料記事で見えてくるのは、家計の中にある課題と判断軸です。
その先にあるのは、自分の場合、どの資産を守り、どの資産を育て、どのように使っていくのかという具体的な設計です。
資産を持つことから、家計全体を管理することへ。
自分の家計を確認し、変化に合わせて修正していきたい方は、メンバーシップをご覧ください。
老後資金・資産形成に関する注意事項
※本記事は、年金・家計・資産形成に関する一般的な情報提供を目的としています。特定の金融商品や投資手法を推奨するものではありません。
※資産運用には価格変動などのリスクが伴い、元本割れが生じる場合があります。NISAは投資による利益が非課税となる制度であり、元本や運用成果を保証するものではありません。
※年金の受給見込額は、加入期間や報酬記録などによって異なります。具体的な金額は「ねんきんネット」や日本年金機構の資料などで確認してください。
※住宅ローンの返済条件や繰り上げ返済の効果は、金融機関との契約内容によって異なります。個別の返済計画については金融機関にご確認ください。
※個別の税務処理については税理士に、不動産の個別取引については不動産会社または宅地建物取引士などの専門家にご相談ください。
※本記事は将来の運用成果や利益を保証するものではありません。最終的な資産運用の判断は、ご自身の状況に合わせて行ってください。
※本記事内の文章・コンテンツの無断転載・複製はご遠慮ください。
森ヒロの自己紹介
建築・不動産分野で30年以上、戸建住宅営業、戸建て設計、アパート設計、積算、現場事務、建築関係のIT関連に携わってきました。
予期せぬ倒産や顧客トラブルに直面した際も、迅速な行動と関係者との粘り強い折衝によって問題を解決してきました。
定年後の生活も、事前に整理し、設計しておくことで見える景色が変わります。
その経験をもとに、30代から始める「60代設計」を発信しています。
森ヒロの自己紹介|定年後の整理と事前準備で未来を設計する理由
コメント