【日経5万円時代】60歳からのNISA・年金α活用術!セカンドライフと資金計画で資産寿命を延ばす
年金中心の生活になる。
社会保険料や税金も続きます。
物価が上がれば、同じ金額でも買えるものが減ります。
そこでNISAを始める人も増えています。
しかし、NISAだけを見ても老後の家計は完成しません。
住宅ローン、NISA、年金、生活費。
この4つを一つの家計として考える必要があります。
【幻想】NISAを始めれば老後は安心なのか
「NISAで資産形成を続ければ大丈夫」
そう考えるのは自然なことです。
毎月一定額を積み立てる。
長期で運用する。
資産が増えれば、老後の生活も安心できる。
ところが、60歳以降になると問題が変わります。
現役時代は「いくら積み立てるか」が中心です。
定年後は「いくら使えるか」が中心になります。
つまり、資産形成から資産寿命の管理へ、課題が変わるのです。
ここを切り替えないと、NISAの残高が増えても不安は消えません。
【違和感】通帳残高だけでは老後の持久力が見えない
私は建築業界で30年以上仕事をしてきました。
戸建住宅営業。
戸建て設計。
アパート設計。
積算。
現場事務。
建築関係のIT業務。
住宅に関わる数字を長く見てきました。
その経験から感じるのは、住宅ローンの返済額だけを見ても家計の全体像は分からないということです。
現在は返済できている。
しかし、60代になって収入が変わったらどうなるのか。
NISAの積立額は維持できるのか。
年金だけで生活費を補えるのか。
物価が上昇した場合はどうなるのか。
ここまで考えて、初めて家計の持久力が見えてきます。
【誤解】住宅ローン・NISA・年金は別々に考えない
住宅ローンは住宅の問題。
NISAは投資の問題。
年金は老後の問題。
こう分けると分かりやすくなります。
しかし、実際のお金は一つの財布から動いています。
住宅ローンの支払いが増えれば、NISAへの積立余力が減る可能性があります。
生活費が増えれば、さらに投資資金は減ります。
反対に収入が増えれば、住宅ローンと資産形成を両立できる可能性があります。
だから見るべきなのは、個別の商品だけではありません。
家計全体のキャッシュフローです。
人は短期的な裏技を求めます。
金利が上がれば借り換え。
老後資金ならNISA。
収入不足なら副業。
それぞれに方法はあります。
しかし、方法を増やすほど管理する数字も増えます。
必要なのは、方法を増やすことではありません。
住宅ローン、NISA、年金を一つの生活設計として見ることです。
【構造】金利上昇は住宅ローンだけの問題ではない
金利が上昇すると、多くの人は住宅ローンの返済額に目を向けます。
もちろん返済額は重要な数字です。
ただし、家計への影響はそれだけではありません。
住宅ローンの負担が増えれば、毎月のキャッシュフローが変わります。
その結果、NISAの積立額を減らす可能性もあります。
生活費や教育費が増えていれば、さらに余力は小さくなります。
反対に、給与や事業収入が増えれば、負担を吸収できる可能性があります。
つまり確認するべきなのは金利だけではありません。
「入ってくるお金」と「出ていくお金」の差です。
Webサイトでは、流入、導線、成約、CVRを確認します。
家計も同じように考えられます。
給与や事業収入が流入。
住宅ローンや生活費が支出。
NISAは現在のお金を将来の資産へ移す動きです。
年金は定年後の基盤収入になります。
税金や社会保険料も手取りを左右します。
これらを数字として見える化すると、家計の弱点が見えてきます。
【盲点】給与明細は「現在の家計」を知るデータ
給与明細には、厚生年金保険料、健康保険料、所得税などが記載されています。
「これだけ払っているのだから、将来の年金も十分だろう」
そう考えたくなります。
しかし、将来の年金額は加入期間や標準報酬など複数の要素で決まります。
給与明細だけから年金額を判断することはできません。
それでも給与明細を見る意味はあります。
毎月いくら稼いでいるのか。
いくら税金を払っているのか。
社会保険料はいくらなのか。
NISAへいくら回しているのか。
住宅ローンはいくら残っているのか。
これらを並べれば、現在の家計構造が見えてきます。
給与明細は、将来設計へつなげるためのデータでもあります。
【設計】60歳からは「資産額」より「手残り」を見る
60代の資産設計では、単純な資産額だけでは不十分です。
毎月いくら入るのか。
毎月いくら出るのか。
不足額はいくらなのか。
NISAを取り崩すなら、毎月いくら必要なのか。
何歳まで資産を持たせるのか。
こうした数字を一つのキャッシュフローにします。
NISAも「増やす商品」としてだけ見るのではありません。
60代以降には、必要な時期に取り崩す可能性があります。
そのため、積立額だけでなく出口まで含めたNISA設計が必要になります。
生活費と運用資金を分ける方法もあります。
生活費口座には、年金と必要な取り崩し額を移します。
運用口座とは役割を分けます。
こうすることで、通帳残高が減ることと、資産設計が失敗することを同じ意味にしない仕組みを作れます。
【60代設計】現役時代の経験は老後の資産になる
定年後に収入を増やす方法は、再就職だけではありません。
現役時代に積み上げた経験やスキルを、個人事業として活用する方法もあります。
営業経験。
設計経験。
事務経験。
IT経験。
管理職経験。
専門資格。
これまで給与を生み出してきた経験は、定年後にも価値を持つ可能性があります。
給与収入が年金中心に変わったとしても、事業収入が加われば家計のキャッシュフローは変わります。
そこへNISAを組み合わせる。
年金を基盤にする。
必要な範囲で資産を取り崩す。
「年金+事業収入+NISA」という複数の収入源を設計する考え方です。
【未来】一度作って終わる家計設計ではない
家計は固定されたものではありません。
金利が変わります。
物価が変わります。
収入も変わります。
NISAの資産残高も変わります。
だから、一度作った計画を放置するのではなく、定期的に見直します。
数字が変われば計画を修正する。
生活費が変われば取り崩し額を調整する。
収入が増えれば積立額を見直す。
資産が増えればリスクも確認する。
家計設計にもPDCAが必要です。
管理の自動化を取り入れれば、毎月の数字を確認する負担も減らせます。
「なんとなく大丈夫」から「数字で確認できる」へ変える。
この差が、60代以降の安心感につながります。
【行動】60代の家計は、60代になる前に設計する
「毎月払えているから大丈夫」
この考え方だけでは、長い住宅ローンと老後資金を守れません。
見るべきなのは、支払い後にいくら残るかです。
住宅ローン。
NISA。
年金。
生活費。
税金。
社会保険料。
これらを一つの家計図に置きます。
すると、30代や40代の家計が60代の生活につながっていることが見えてきます。
60歳からのNISA設計とは、投資商品を選ぶだけではありません。
セカンドライフのキャッシュフローまで設計することです。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
ここまで読んで、「自分の場合はどうなるのか」と感じた方もいると思います。
住宅ローンの残高。
NISAの積立額。
年金の見込み。
生活費。
税負担。
これらは一度確認して終わりではありません。
収入や金利、資産残高の変化に合わせて継続的に見直す必要があります。
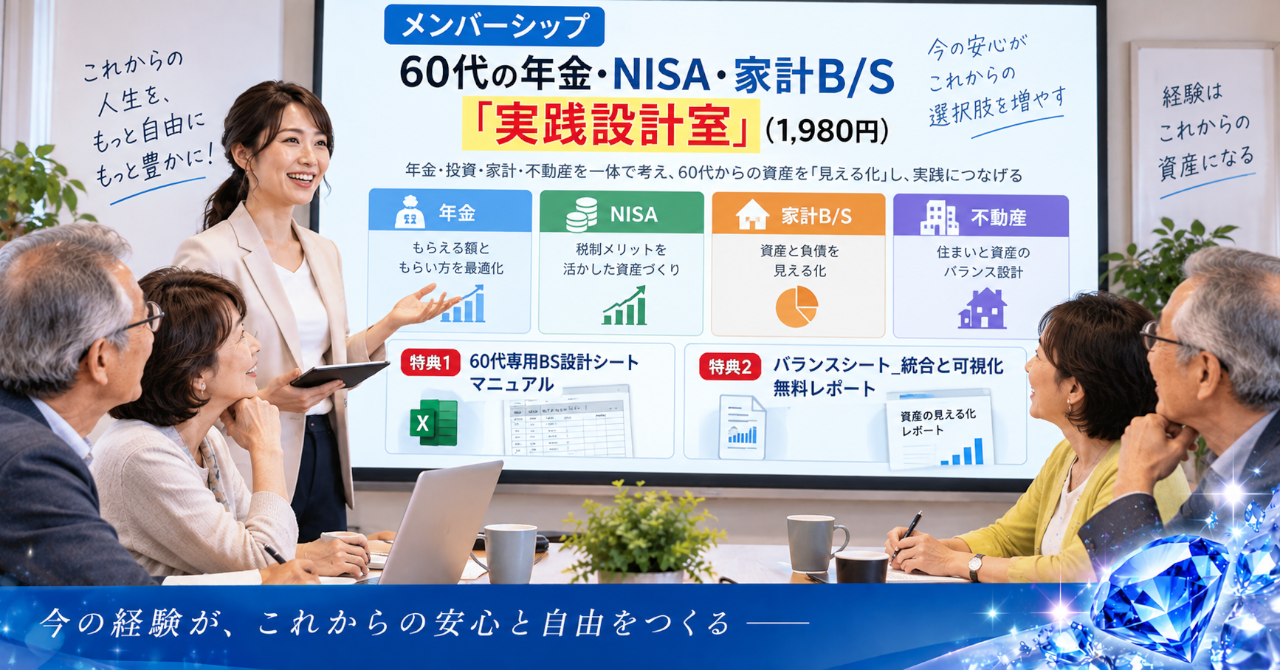
そこで、森ヒロのメンバーシップでは、自分の家計を継続的に管理するための設計をテーマにしています。
年金、NISA、家計B/S、キャッシュフローを一つにつなげ、数字を見える化していく場所です。
「老後が不安だから情報を集める」から、「自分の数字を見ながら家計を管理する」へ。
そのための実践設計を扱っています。
60代の安心は、60代になってから作るものではありません。
住宅ローン。
NISA。
年金。
そして、これまで積み上げてきた仕事の経験。
これらを一つの生活設計としてつなげることで、資産寿命を考える土台ができます。
いまの家計を数字で見る。
将来のキャッシュフローを想定する。
変化があればPDCAを回す。
この繰り返しが、長いセカンドライフを支える設計になります。
【注意事項】
本記事は一般的な情報提供を目的としています。個別の税務処理については、税理士等の専門家にご相談ください。
資産運用には価格変動などのリスクがあります。最終的な投資判断は、ご自身の責任で行ってください。
住宅ローンや不動産に関する個別判断については、金融機関、不動産会社、宅地建物取引士等の専門家にご相談ください。
厚生年金の受給額は加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
本記事では、特定の商品や投資成果を保証する表現を避け、一般的な考え方として説明しています。
コメント