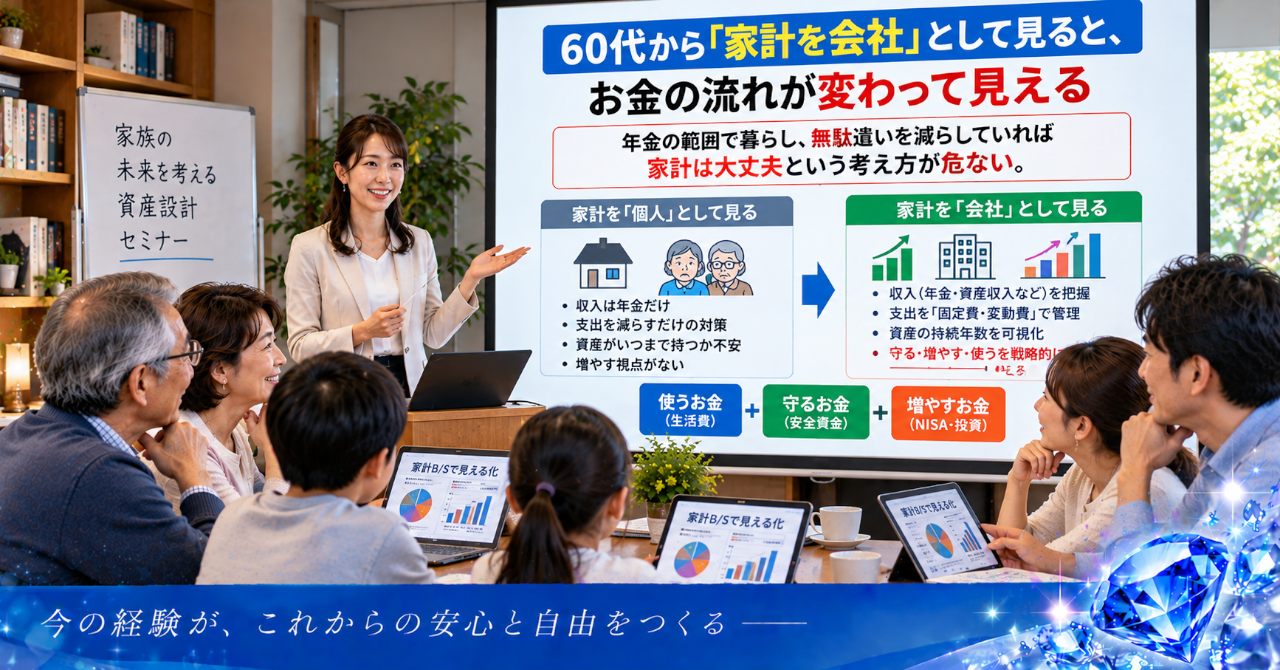
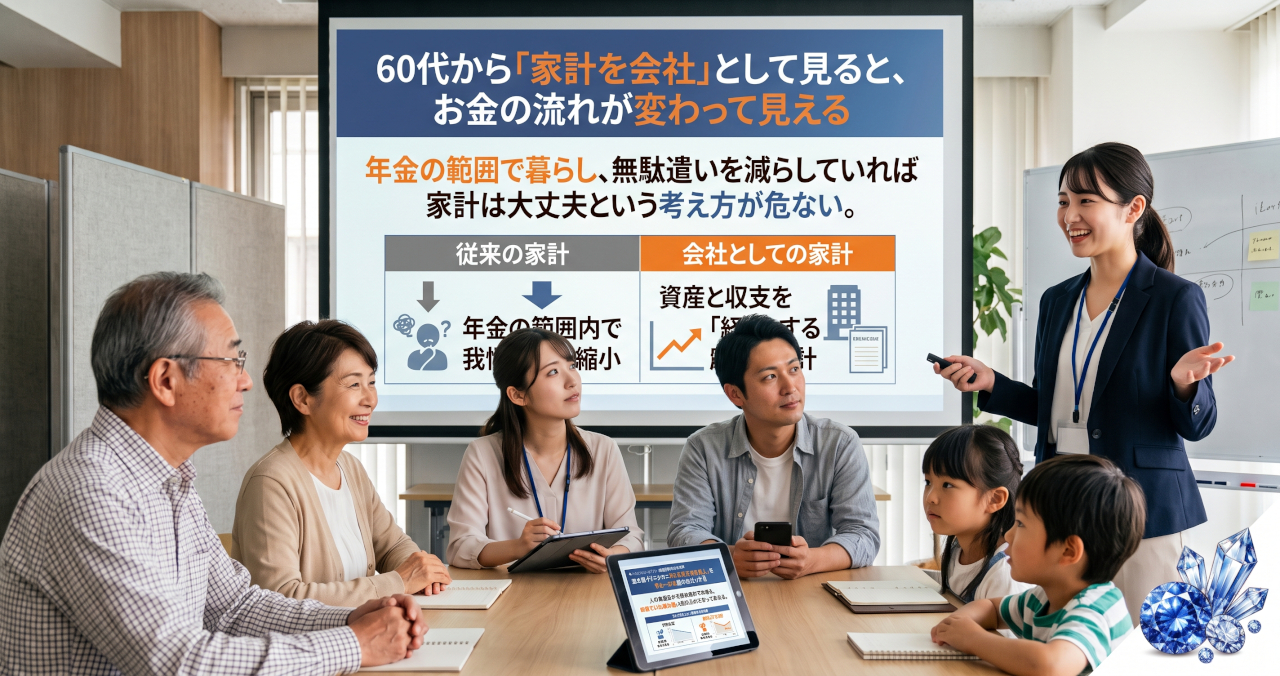
家計簿をつけているのに、老後のお金に不安が残る。そんな感覚はありませんか。
この場所では、年金、NISA、住宅、不動産収入を別々に考えず、家計全体を一つの経営体として捉えます。資産を増やす話だけではなく、入ってくるお金と出ていくお金、その先にある暮らしまで見ていくための設計です。
【Problem:家計簿が黒字なら、本当に安心なのか】
毎月の家計簿をつけている。食費を抑え、無駄な買い物を減らし、年金の範囲で暮らしている。それなのに、将来への不安が消えない。そんな経験はないでしょうか。
毎月の収支が赤字でなければ、家計は大丈夫だと思いたくなります。
現役時代なら、その考え方でも何とか回ったかもしれません。給与が入り、足りなければ残業や再雇用で補うこともできました。
ところが60代以降は、同じようにはいきません。年金が入ってくる一方で、住宅の修繕費が発生する。保険料や税負担が家計に響くこともあります。
NISAなどの運用資産があっても、必要なときに相場が下がっている可能性があります。
毎月の家計が黒字であることと、老後の資産が長く持つことは、別の話なのです。
家計簿には、その月に何を買ったかは記録されます。しかし、今ある資産が何年分の生活を支えられるのかまでは、家計簿だけでは見えにくいのです。
【Affinity:お金があるのに、不安が消えない理由】
私は建築業界で30年、戸建住宅営業、住宅設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
住宅の仕事では、予算の数字だけを見ていても、建物が完成するまでの全体像は分かりません。建物本体の金額を把握していても、外構工事や諸費用、将来の修繕まで含めると、資金計画が変わることがあります。
家計も、これに似ています。
預貯金がある。年金も入ってくる。住宅という資産もある。それなのに、将来いくら使えるのかが分からない。
これは、必ずしもお金が足りないから起きる問題ではありません。
持っている資産と、これから出ていくお金が、ひとつの表に並んでいない。 そこに原因が隠れていることがあります。
預貯金、住宅ローン、NISA、不動産収入、税金、修繕費を別々に管理していれば、家計全体の姿は見えにくいままです。
節約を続けているのに安心できない。資産残高を見れば余裕があるはずなのに、使うことにはためらいがある。その違和感は、家計を見る角度を変える合図なのかもしれません。
【Solution:家計を生活費ではなく、経営として捉える】
家計を会社として見る。この考え方は、家庭を法人化したり、会社を設立したりすることではありません。
収入、支出、資産、負債をひとつの経営体として捉えることです。
会社には売上があり、経費があり、資産があり、借入があります。家庭にも、年金や給与、不動産収入という入金があります。
食費や光熱費、保険料、税負担、住宅の維持費という支出があります。預貯金やNISA、不動産という資産があり、住宅ローンなどの負債もあります。
この関係をB/S、つまりバランスシートで見ていくと、家計簿とは違う景色が見えてきます。
たとえば、自宅の評価額が高くても、毎月の生活費を直接生み出すとは限りません。不動産収入があっても、修繕費や税金を差し引くと、手元に残る金額は変わります。
NISAの評価額が増えていても、日々の生活費をそこから取り崩せば、資産残高は減っていきます。
資産があることと、家計を支える現金が十分にあることは同じではありません。
60代の家計で先に見たいのは、支出を一つ減らす方法だけではありません。入ってくるお金と出ていくお金の関係を把握し、資産がどのくらいの期間、家計を支えられるかという構造です。
【Offer:家計全体を一枚の設計図にする】
家計を経営として見るとき、出発点になるのは、
細かな節約術を増やすことではありません。
家計全体の数字を同じ場所に並べることです。
年金や給与、不動産収入など、毎月入ってくるお金を確認する。生活費、保険料、税金、住宅費など、毎月出ていくお金を並べる。
そのうえで、預貯金、NISA、保険、不動産などの資産と、住宅ローンなどの負債を整理します。
ここまで進むと、毎月の収支だけでは分からなかった問題が見えてきます。
収入は足りているのか。固定費が家計を圧迫していないか。住宅は暮らしを支える資産なのか、それとも維持費の負担が大きいのか。
預貯金や運用資産は、収入だけでは足りない生活費を何年分補えるのか。この問いを、数字で確かめていきます。
Webサイトの運営でも、アクセスという流入が増えただけでは売上増加につながりません。問い合わせまでの導線が悪ければ離脱が増え、成約率、つまりCVRも伸びにくくなります。
家計も同じです。収入が増えても、支出の増加が上回れば、手元に残るお金は増えません。
数字を見える化し、変化をデータで確かめ、必要に応じて計画を修正する。管理の自動化を使えば、集計や記録の手間も減らせます。
ただし、自動化が家計の判断まで代わってくれるわけではありません。
数字を集めることより、その数字を見て何を判断するかが、家計経営の中心になります。
【Narrowing down:黒字より資産の持ち方を見る】
毎月の収支が黒字かどうかだけでは、老後の家計を判断できません。特に気になるのは、退職金や預貯金があるため安心しているものの、その資金が何年分の生活を支えられるか把握していない家庭です。
年金で毎月は暮らせていても、数年後の屋根や外壁の修繕費を計算していない。NISAの評価額は分かっていても、取り崩す時期や順序は決まっていない。不動産を持っていても、家賃収入から修繕費や税金を引いた手残りを把握していない。
こうした状態では、資産が多く見えても、将来の資金繰りに不安が残ります。
反対に、年金、生活費、住まいの維持費、取り崩し額を把握していれば、先の見通しを立てやすくなります。
もちろん、家計の数字を整理すれば将来の不安がすべて消えるわけではありません。医療費や介護費、物価、運用成績など、予測しきれない変化もあります。
それでも、何が分かっていて、何が分からないのかを区別するだけで、判断は変わります。
家計を会社として見る意味は、家庭を冷たい数字で管理することではなく、限られた資金で暮らしを長く支えることにあります。
【Action:わが家の資金繰りは何年先まで見えているか】
家計の全体像を確認するとき、残しておきたい問いがあります。
わが家の年金は、毎月の支出をどこまで支えているのか。固定費は、今の収入に対して重すぎないか。
住まいは、暮らしを支える資産なのか。それとも、今後の修繕費や維持費が大きな負担になるのか。
預貯金やNISA、不動産などの資産は、収入だけでは足りない生活費を何年分補えるのか。
これらの問いに、すぐ答えられなくても構いません。答えが分からない項目こそ、家計の設計図に加える価値があります。
家計簿は、日々のお金の動きを知るための道具です。B/Sは、今ある資産と負債を確かめるための道具です。キャッシュフローは、これからのお金の出入りを考えるための道具です。
この三つをつなげることで、単月の黒字や赤字だけでは見えなかった家計の姿が見えてきます。
一度作って終わりではありません。年金額や生活費が変わったとき、住宅を修繕したとき、NISAを取り崩したときに、数字を更新してPDCAを回していきます。
それが、家計を継続的に管理するという考え方です。
このメンバーシップで扱う「家計法人化」は、家庭を会社に変える話ではありません。年金、NISA、住宅、不動産収入を一つの設計図に置き、資産と支出の関係を継続して確認するための考え方です。
60代の家計で見るべきなのは、今月いくら残ったかだけではない。
今ある資産と、これから入るお金が、これからの暮らしをどこまで支えられるのか。
その流れが見えて初めて、家計は生活費の記録から、暮らしを支える経営の設計図へ変わっていきます。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
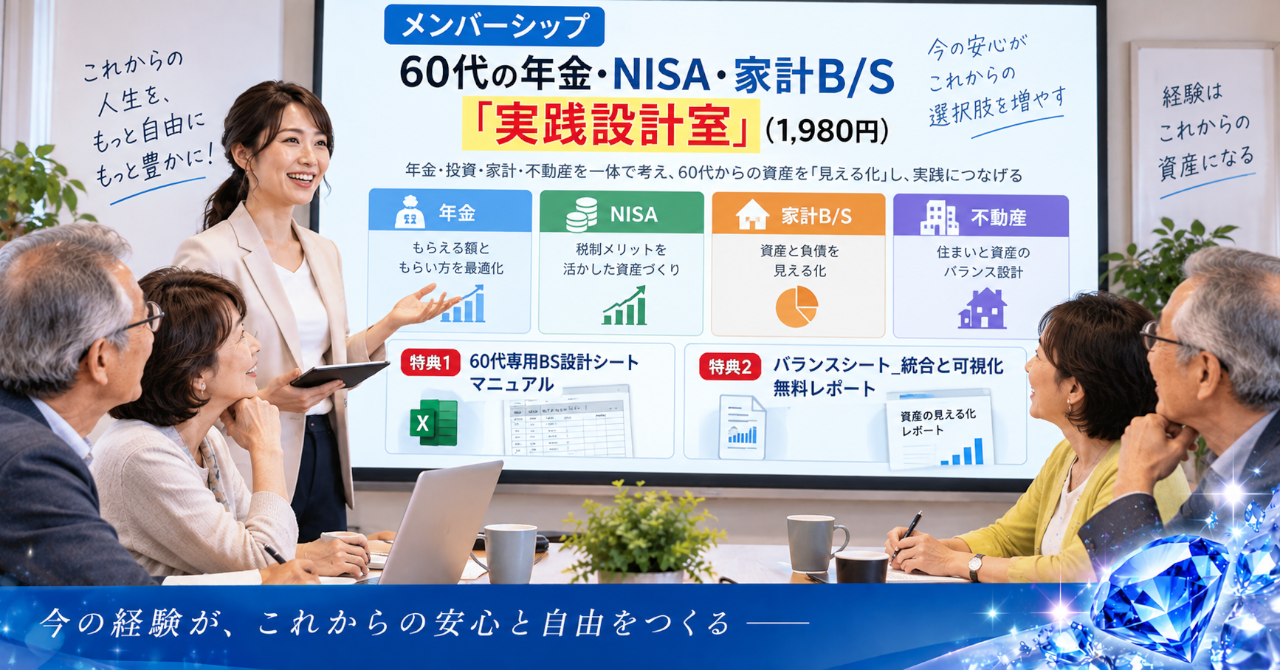
年金、NISA、住宅、不動産収入。これらを別々に考えるのではなく、家計全体を一つの設計図として管理する。
メンバーシップでは、「家計法人化」という考え方をもとに、B/Sやキャッシュフローを使った家計管理について継続的に学べる場を提供しています。
一度数字を整理して終わりにするのではなく、暮らしや資産の変化に合わせて見直していく。その仕組みを、自分の家計に取り入れたい方に向けた内容です。
森ヒロのメンバーシップはこちら|自分の家計を継続的に管理する
個別のご相談やお問い合わせは、お問い合わせフォームからご連絡ください。
注意事項
本記事は一般的な情報提供を目的としたもので、特定の金融商品や投資を勧誘するものではありません。資産運用にはリスクが伴い、将来の運用成果を保証するものではありません。
家計管理や投資の判断は、ご自身の収入、支出、資産状況、リスク許容度などを踏まえて行ってください。税務、法律、年金などの個別判断については、必要に応じて税理士、弁護士、年金事務所などの専門窓口にご相談ください。
将来の年金額は加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
コンテンツは著作権により保護されており、無断転載や外部への漏洩は固く禁じます。
—
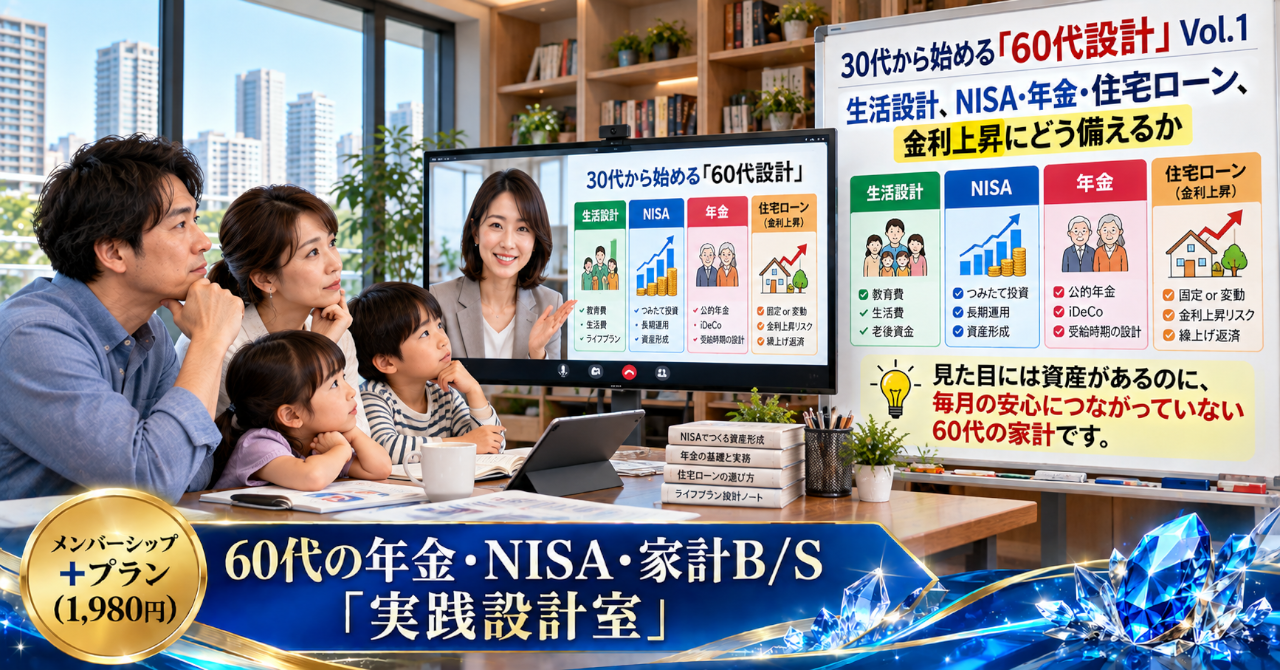
30代から始める「60代設計」Vol.1:生活設計、NISA・年金・住宅ローン
コメント