積立設定、つみたてNISA、積立定期預金は、毎月決まった額を自動で積み立てることで、無理なく資産形成を続けるための仕組みである。まとまった資金がなくても始めやすく、時間を味方にして老後資金や将来の備えを作りやすいのが特徴だ。
「一度決めたら自動で続けられる仕組みをどう使うか」が中心になります。
積立設定は、投資信託や預貯金などを定期的に積み上げるための基本的な方法です。つみたてNISAは、その仕組みを使って長期・分散・積立を前提に資産形成しやすくする制度です。一方、積立定期預金は、元本の安全性を重視しながら少しずつ貯める方法として位置づけられます。
 NISA・年金・生活設計
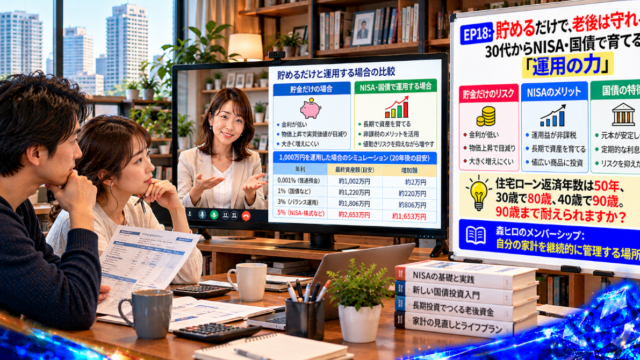
EP18:貯めるだけで、老後は守れる?30代からNISA・国債で育てる「運用の力」
30代から考えたいNISA・国債・預金の役割。物価上昇や資産運用のリスクを踏まえ、60代の老後資金を守るために、家計B/Sとキャッシュフローから自分に合った運用設計を考えます。
 NISAと国債
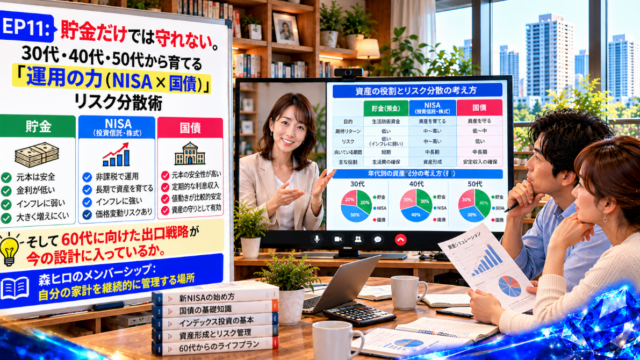
EP11:貯金だけでは守れない。30代・40代・50代から育てる「運用の力(NISA×国債)」リスク分散術
NISAの値下がりが不安な方へ。30代・40代・50代から考える、NISAと国債・預金のリスク分散術。年金や生活費も含め、60代の資産運用と出口戦略を設計する方法を解説します。
 セカンドライフと資金計画
【総務・管理職向け】日経5万円時代に備える|60歳からのNISA×年金αで資産を守る設計術
総務・管理職の60歳前後が感じる老後の不安。社会保険料の増加、年金だけでは足りない現実、65歳以降の再就職の壁。NISAと年金αの資産設計で老後資産を守る方法をストーリー形式で解説します。
 セカンドライフと資金計画
【実務家向け】日経5万円時代の「資産寿命」をAIで最大化!年金基金×NISAの逆算設計図
日経5万円時代の今、老後2000万円が33年もたない現実を知っていますか?定年後の社会保険料や物価高の衝撃を、年金基金×NISAの「逆算設計図」で解消。実務家が選ぶAIシミュレーションで資産寿命を最大化する具体策を公開します。
 セカンドライフ設計
「65歳以降は働けない」現実から逆算|個人事業主×年金×NISAで収入を途切れさせない設計図
65歳以降の再就職が厳しい現実から逆算し、個人事業主・年金・NISAを組み合わせた収入設計を解説。老後資金2,000万円問題と社会保険料の不安を構造で解決。
 60歳からの資産形成事例
Web担当者も確認すべき!老後資金を守るための「積立投資」の感情を排した設計法
Web担当者、定年前の方は必見!感情的な売買を防ぎ、老後資金を確実守るための積立投資の「自動設計法」を解説。NISAを活用した具体的な設計手順とは。
 投資初心者ガイド
事務所の福利厚生にも!士業経営者が「安心資産」で始める積立投資の具体的な手順
士業・専門職の経営者向け。事務所の福利厚生も兼ねて「安心資産」で積立投資を始める具体的な手順を解説します。高属性だからこそ選ぶべきNISA活用戦略とは。