数ある記事の中から、この記事に立ち寄ってくださり、ありがとうございます。
NISAを始めたことで、将来に向けた資産形成の一歩を踏み出した方も多いと思います。
ただ、資産を増やす準備と、将来その資産を安心して使う準備は、同じではありません。
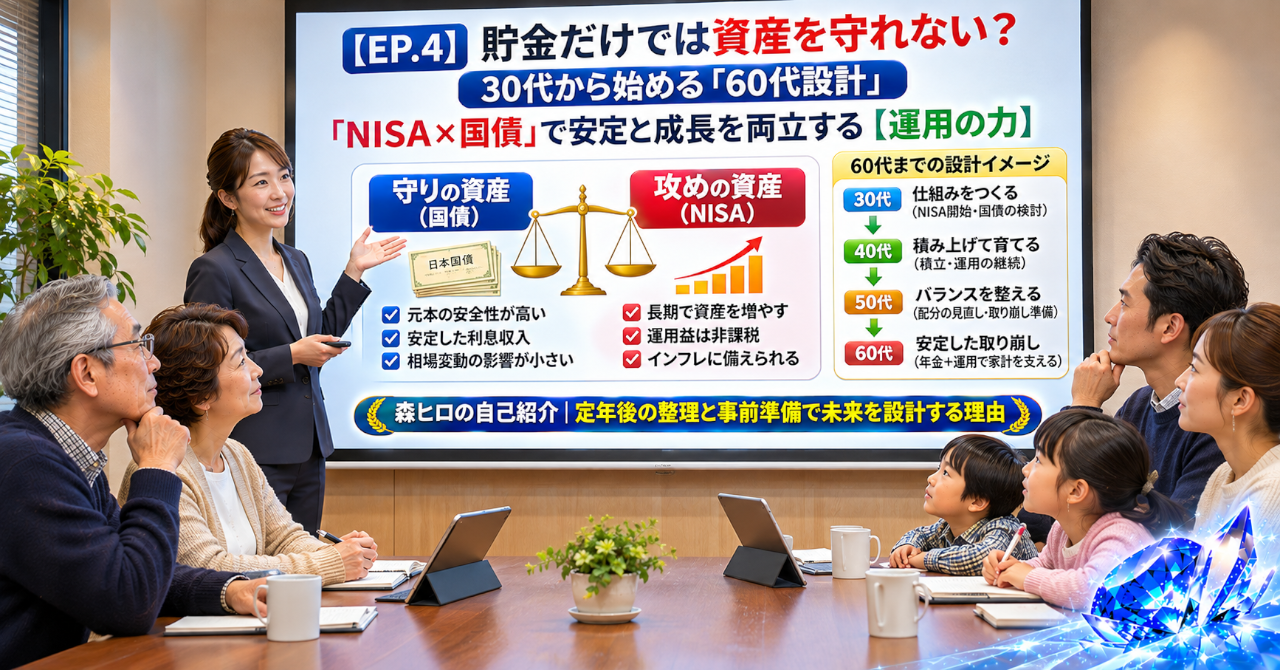
今回は、NISAだけに頼らず、国債などの安全性を重視した資産も組み合わせながら、30代から60代以降の暮らしを考える「運用の力」を取り上げます。
資産を増やすことばかりに目を向けて、守る準備を後回しにしていないでしょうか。
NISAを始めれば将来の資産は守れるのか
NISAを始めると、将来に向けて一歩進んだような安心感があります。
毎月一定額を積み立て、長い時間をかけて資産を育てていく。銀行に預けているだけでは増えにくい時代だからこそ、投資を始める人が増えています。
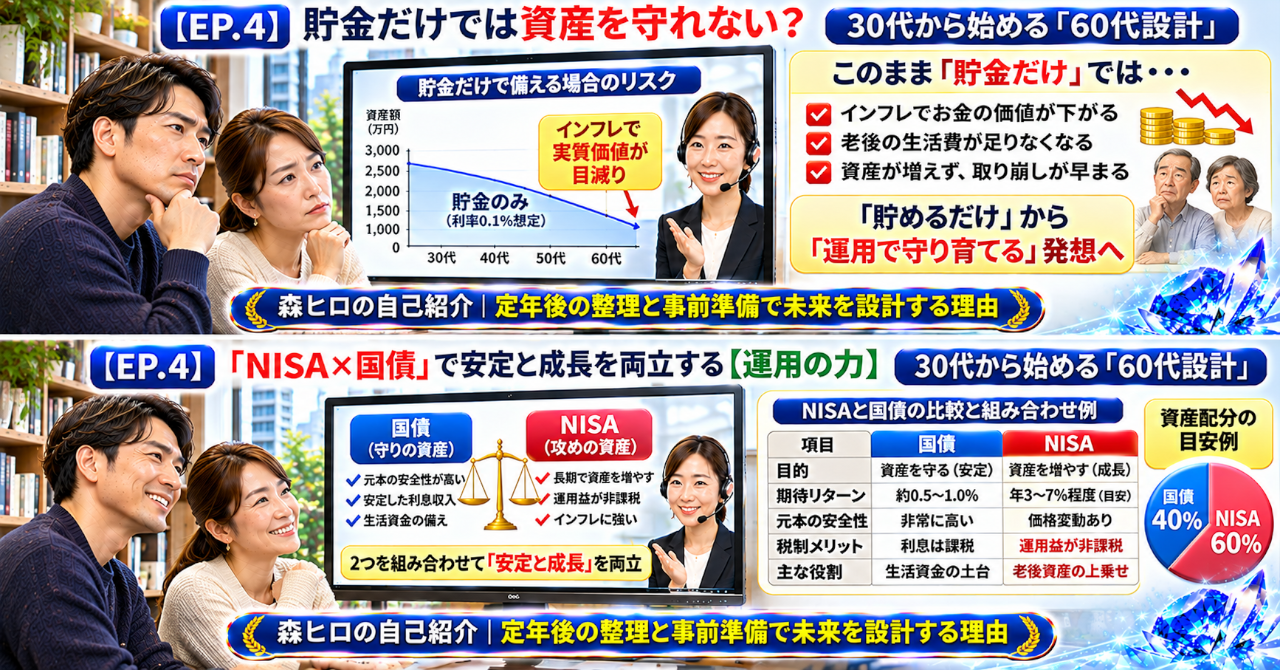
一方で、貯金を続けていれば、いざというときのお金は守れると思っている人も少なくありません。
ところが、ここには見落としやすい問題があります。
NISAで資産を増やす準備はできても、値下がりしたときの備えや、60代以降の取り崩し方まで決まっているとは限りません。
預貯金は額面が変わりにくい一方、物価が上がれば同じ金額で買えるものが少なくなります。
反対に、NISAで保有する投資信託などは、相場によって評価額が変動します。
増やすことと守ること。
この二つを分けて考えないままでは、将来の安心につながる資産設計にはなりにくいのです。
増やす準備はできても守る設計が後回しになる
森ヒロが感じる違和感は、貯金だけでは将来を守り切れないと感じているのに、国債のような安全性を重視した資産をどう組み込むかが後回しになりやすいことです。
NISAを始めた人は、どの商品を選ぶか、毎月いくら積み立てるかに意識が向きます。
資産が増えてくれば、将来への期待も膨らみます。
しかし、相場が大きく下がったときには、これまでの安心感が一変することもあります。
せっかく積み立ててきた資産が減り、売却するべきか、そのまま持ち続けるべきか迷ってしまう。
そのとき、生活費とは別にどれだけ使えるお金があるのか。値下がりした資産を売らずに済む備えがあるのか。
こうした部分まで考えている人は、意外と多くありません。
「増やす」と「守る」が別々に進み、資産全体の設計図がない。ここに、私が感じる違和感があります。
貯金だけでもNISAだけでも安心とは限らない
貯金があれば安心だと思っていても、長い期間にわたって物価が上昇すれば、お金の実質的な価値は目減りする可能性があります。
一方、NISAで成長資産を持っていても、値下がりする局面は避けられません。
NISAは投資で得た利益が非課税になる制度であり、元本や運用成果を保証する仕組みではありません。
ここを誤解すると、資産が増えている間は安心し、下がった途端に不安になるという状態を繰り返すことになります。
貯金だけで守れると思うことも、NISAだけで将来を支えられると思うことも、資産全体を見る視点が抜けています。
資産を増やすことと、必要なときに使える状態を保つこと。
この二つは、別の役割として考える必要があります。
増やす資産と守る資産が分断されている
資産形成を考えるとき、NISAの積立額や運用利回りに目が向きがちです。
しかし、60代以降の生活を考えるなら、資産の総額だけでは判断できません。
毎月の年金収入、生活費、預貯金、NISA、不動産収入、税負担など、家計全体のキャッシュフローを確認する必要があります。
NISAで成長を目指す資産を持ちながら、国債などの安全性を重視した資産や預貯金をどのように配置するか。
この役割分担が決まっていなければ、相場が下落したときの対応も、老後の取り崩し方も曖昧になります。
問題は、資産が少ないことだけではありません。持っている資産の役割が整理されていないことにもあります。
家計B/Sで資産と負債を把握し、キャッシュフローで収入と支出を確認する。
この二つをつなげて初めて、将来に向けた資産の配置が見えてきます。
資産の成長だけでなく出口まで考えているか
NISAを始めると、毎月の積立額や評価額が気になります。
資産が増えればうれしいですし、下がれば不安になる。画面を開くたびに、一喜一憂してしまうこともあるでしょう。
ただ、資産形成には、増やしている期間だけでなく、使い始める期間もあります。
60代になって年金収入だけでは生活費が不足する場合、預貯金やNISAなどの金融資産を取り崩すことも考えられます。
そのとき、相場が下落していたらどうするのか。
生活費を確保するために、値下がりした投資信託を売却する必要があるのか。
NISAを始めた安心感の陰で、暴落への備えと計画的な取り崩しが抜け落ちていないでしょうか。
資産の成長率だけを追いかけても、使う段階の設計がなければ、将来の不安は残ります。
NISAで増やす力と国債で備える力を分けて考える
人は短期的な裏技を求めます。
しかし、資産運用で本当に問われるのは、短期間で大きく増やすことではなく、必要なときに使える資産を残せるかどうかです。
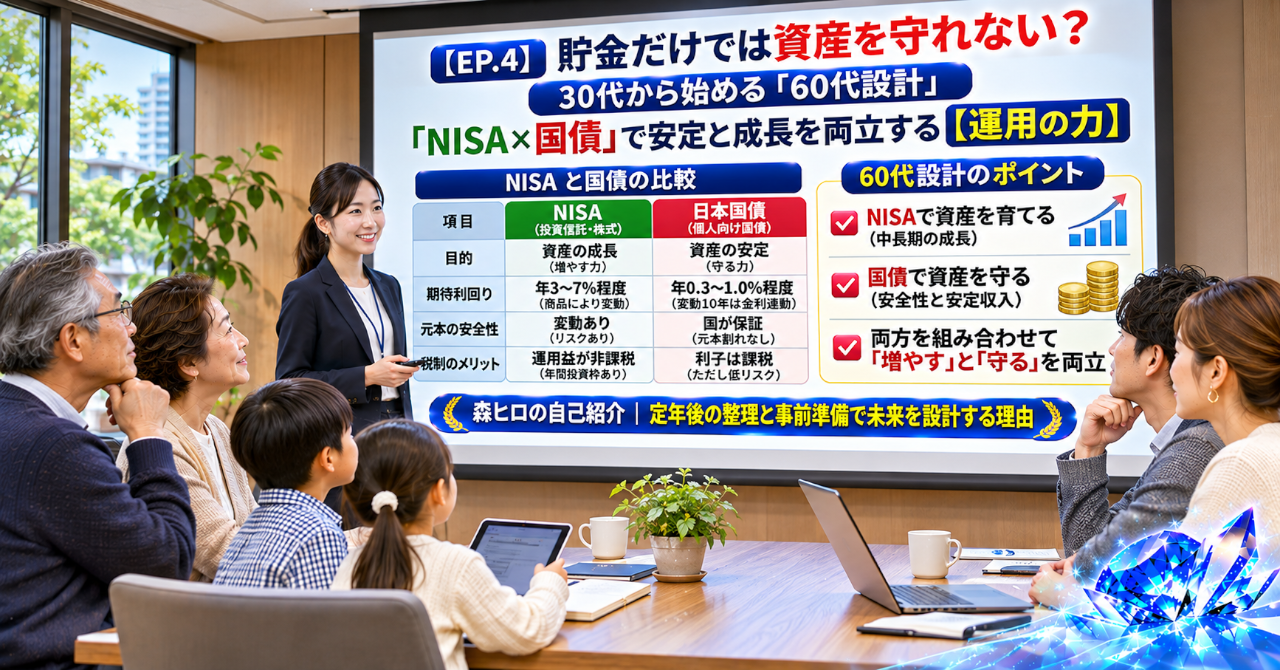
森ヒロなら、NISAで育てる成長資産と、国債などの安全性を重視した資産を別々の役割として考えます。
NISAは長期的な成長を目指す資産
NISAは、投資による利益が一定の要件のもとで非課税になる制度です。
長期的な資産形成に活用できますが、投資対象の価格は変動します。相場が下落すれば、評価額が大きく減る可能性もあります。
生活費や近いうちに使う予定の資金まで投資に回さず、家計に無理のない範囲で積み立てを続けられるかを確認することが大切です。
国債や預貯金は将来の支出に備える資産
国債や預貯金は、NISAのような価格変動のある投資資産とは異なる役割を持たせることができます。
ただし、国債にも種類があり、金利、満期、中途換金の条件などを確認する必要があります。物価上昇によって実質的な購買力が低下する可能性もあります。
「国債だから何があっても安心」と考えるのではなく、使う時期や商品条件を踏まえて配置することが必要です。
年齢と家計の変化に合わせて役割を見直す
30代では、長期の積立を続けられる家計の余力を見る。
40代・50代では、教育費や住宅ローンなどの支出と資産形成のバランスを見る。
60代では、年金収入と生活費を照らし合わせ、どの資産から取り崩すかを考える。
年齢とともに資産の役割を見直し、増やす力と守る力を一つの設計図につなげることが、森ヒロの考える「運用の力」です。
30代から始める「60代設計」は、投資商品を選ぶだけの話ではありません。
将来の生活費まで見据え、資産を育て、守り、使うところまで考える家計設計なのです。
NISAと国債を家計全体の設計につなげる
NISAと国債の割合を決める前に、現在の家計を確認してみてください。
毎月の収入と支出、預貯金、住宅ローン、教育費、住宅の修繕予定、将来の年金収入。
これらを整理すると、投資に回せる金額や、値下がりに備えて手元に残したい資金が見えやすくなります。
資産の一覧を作るだけではなく、負債も含めた家計B/Sと、毎月のお金の流れを示すキャッシュフローを一緒に確認することがポイントです。
家計全体の資産配分を見直したい方へ
NISAや国債の組み合わせだけでなく、年金・生活費・住宅ローン・預貯金を含めて家計を整理したい方は、現在の状況や相談したい内容をお問い合わせページからご確認ください。
次の行動は資産を成長・防衛・取り崩しに分ける
「何を買うか」を急いで決める必要はありません。
NISAで育てる資産、国債などで守る資産、60代以降に取り崩す資産。
この三つの役割を分けて考えることが、資産設計の出発点になります。
NISAで増やす仕組みはできた。その先に、安心して使える設計図があるか。
資産の役割を整理し、家計全体の数字を確認することで、自分に合った運用方針を考えやすくなります。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
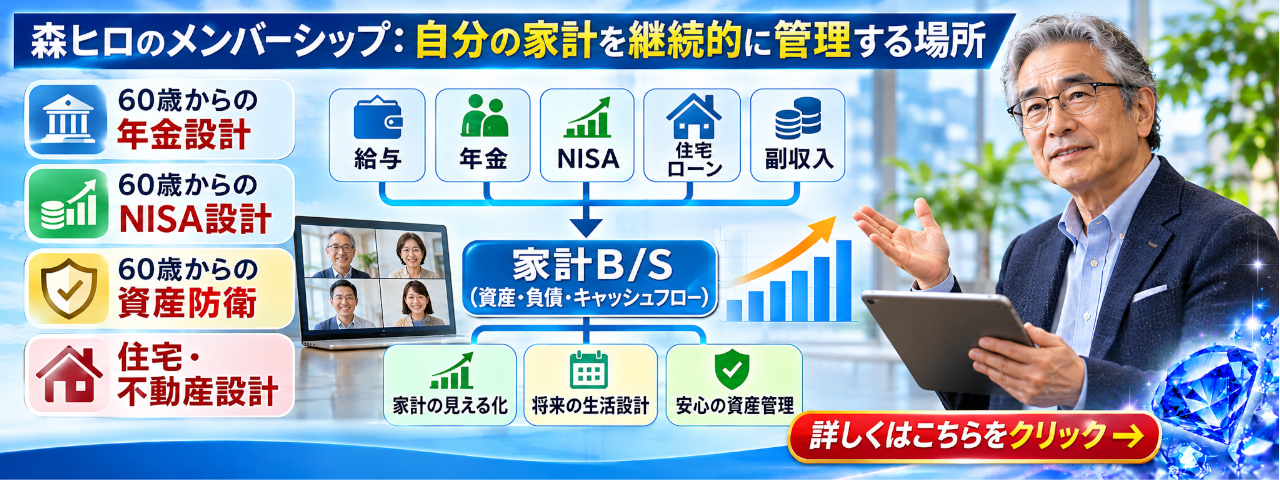
森ヒロのメンバーシップは、自分の家計を継続的に管理する場所です。
年金、NISA、国債、預貯金、住宅、不動産などを別々に考えるのではなく、家計全体を見える化し、資産の役割や将来のお金の流れを継続的に確認するための情報をお届けしています。
メンバー向けには、次のようなコンテンツを用意しています。
- 60代専用BS設計シート・マニュアル
- バランスシート統合と可視化の無料レポート
- メンバー特典マガジン
- 年金・NISA・老後収入設計に関する実践コンテンツ
無料記事で見えてくるのは、家計の中にある課題と判断軸です。
その先にあるのは、自分の場合、どの資産を守り、どの資産を育て、どのように使っていくのかという具体的な設計です。
資産を持つことから、資産を管理することへ。
自分の家計を継続的に見える化し、収入や支出の変化に合わせて見直していきたい方は、メンバーシップをご覧ください。
資産運用に関する注意事項
※本記事は一般的な情報提供を目的としており、特定の金融商品や投資手法の購入を推奨するものではありません。
※資産運用には価格変動、金利変動、信用リスクなどが伴い、元本割れが生じる場合があります。NISAは投資による利益が非課税となる制度であり、元本や運用成果を保証するものではありません。
※国債には種類ごとに金利、満期、中途換金などの条件があります。購入前に最新の商品説明や適用条件をご確認ください。
※物価上昇によって、預金や債券などの資金の実質的な購買力が低下する可能性があります。
※資産配分や取り崩し方針は、収入、支出、家族構成、資産状況、リスク許容度などによって異なります。必要に応じて金融機関や専門家にご相談ください。
※本記事は将来の運用成果や利益を保証するものではありません。最終的な投資判断はご自身の責任で行ってください。
※本記事内の文章・コンテンツの無断転載・複製はご遠慮ください。
https://fx225.serverstyle.biz/mortgage-60s-plan/
https://fx225.serverstyle.biz/nisa-bond-risk/
コメント