メンバーシップを読んでいただき、ありがとうございます。
この場所では、年金、NISA、国債、住宅、不動産収入を別々に考えず、家計B/Sという一つの設計図から見直しています。
資産をいくら増やすかだけでなく、何を守り、いつ使い、どのように暮らしを支えるかを考えるための場所です。
残高が増えれば安心、減れば不安
NISAの残高を確認する。先月より増えていれば、少し安心する。反対に、減っていれば気持ちが落ち着かない。
預貯金や国債についても、残高が増えたか減ったかで、家計の状態を判断していないでしょうか。
数字は分かりやすいものです。目に見える数字が増えれば、資産が育っているように感じます。
ところが、60代の資産管理では、その見方だけでは判断できないことがあります。
たとえば、預貯金が減ったとします。住宅の修繕に使ったのかもしれません。生活費の不足を補ったのかもしれません。
予定していた支出に使ったのであれば、残高が減ったことだけで失敗とはいえません。
反対に、NISAの評価額が増えていても、毎月の生活費が不足し、近いうちに取り崩す必要があるなら、安心できるとは限りません。
同じ「増えた」「減った」という数字でも、家計にとっての意味は違います。
残高の変化だけを見ていると、資産が本来果たすべき役割を見失うことがあります。
毎月確認しているのに、不安が消えない
私は建築業界で30年、戸建住宅営業、住宅設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
建築の現場では、数字が合っていることと、計画全体がうまく進んでいることは、必ずしも同じではありません。
工事費が予算内に収まっていても、必要な工事が抜けていれば、あとから追加費用が発生します。
目の前の数字だけでは、計画全体の状態までは分からないのです。
家計も似ています。
NISAの残高は分かる。預貯金の金額も分かる。国債をいくら持っているかも分かる。
それでも、何年先まで生活費を支えられるのか、住宅の修繕費をどこから出すのか、年金だけで足りない分を何で補うのかが曖昧なままになっている。
そんな状態では、毎月残高を確認していても、不安はなかなか消えません。
数字を見ているのに、家計全体の見通しが立たない。この違和感は、資産管理の方法を見直す手がかりになります。
資産の数字を知っていることと、その資産をどう使うか分かっていることは別なのです。
資産の残高ではなく、役割を見る
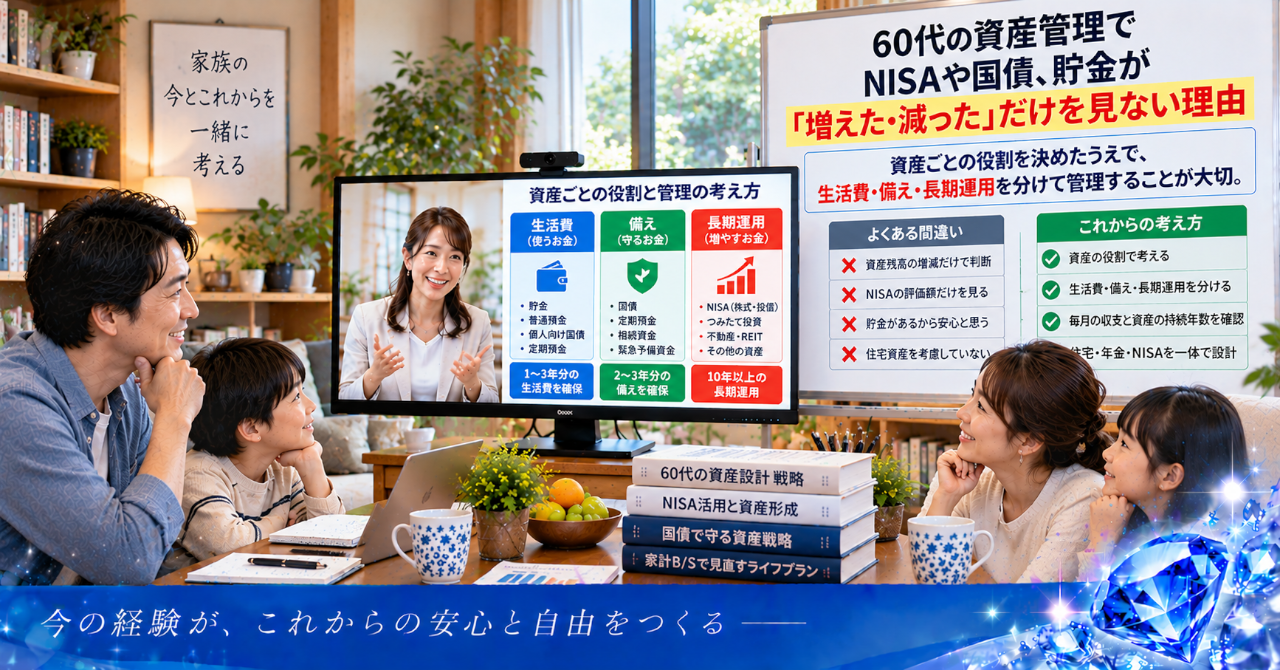
60代の資産管理で考えたいのは、それぞれのお金にどんな役割を持たせるかということです。
預貯金は、日々の生活費や急な支出に備えるための資金として使えます。
NISAは、運用による値動きや元本割れの可能性を理解したうえで、長期的な資産形成に活用する選択肢になります。
国債は、商品ごとの満期や換金条件、金利などを確認しながら、資産全体の安定性を考える際の選択肢になります。
ただし、どれか一つが正解という話ではありません。
預貯金を多く持っていても、生活費の不足が大きければ、資産は少しずつ減っていきます。
NISAの評価額が増えていても、必要な時期に相場が下がっていれば、予定どおりに使えない可能性があります。
国債も、満期までの期間や換金条件によって使い勝手が変わります。
だからこそ、残高だけでなく、使う時期と目的を組み合わせて考える必要があります。
60代の資産管理では、残高を増やす方法を探す前に、資産の役割が家計の実態に合っているかを確かめることが大切です。
資産管理とは、数字の上下を追うことではなく、お金に役割を持たせることです。
生活費・備え・長期運用を分けて考える
資産の役割を整理するときは、家計B/Sとキャッシュフローを一緒に見ると、全体像をつかみやすくなります。
家計B/Sでは、預貯金、NISA、国債、不動産などの資産と、住宅ローンなどの負債を並べます。
キャッシュフローでは、年金や不動産収入などの入金と、生活費、税負担、住宅の維持費などの出金を確認します。
この二つをつなぐと、資産残高だけでは見えなかった家計の状態が分かってきます。
毎月の収入で生活費を賄えているのか。不足があるなら、どの資産から補う想定なのか。近い将来に使うお金が、値動きのある資産に偏っていないか。
こうした点を確認していきます。
Webサイトの運営でも、アクセス数が増えただけでは売上増加につながりません。流入から導線、成約までを見て、離脱率やCVRを分析する必要があります。
家計も同じです。収入が増えても、住宅の維持費や生活費などのコスト増加が上回れば、手元に残るお金は増えません。
管理の自動化で残高や支出を記録することはできます。ただし、自動化は判断の代わりではなく、確認作業を減らすための道具です。
数字を見える化し、状況が変われば計画を修正する。そのPDCAを回すことで、資産の役割が今の家計に合っているかを継続して確かめられます。
残高を管理するだけで終わらず、資産が家計をどう支えているかまで見る。
ここに、家計B/Sを使う意味があります。
不安の原因だけを切り出して見る
私なら、資産の数字が変わるたびに、すべての運用方針を変えることはしません。
先に確認するのは、いま不安を感じている原因です。
生活費が足りないのか。近い将来に大きな支出があるのか。NISAの値動きが気になっているのか。預貯金が減っている理由を把握できていないのか。
不安の原因が違えば、見るべき数字も変わります。
たとえば、預貯金が減っていても、予定していた住宅修繕の支払いによるものなら、その支出を資金計画に反映して考えられます。
一方、毎月の生活費が年金収入を上回り、差額を預貯金から補っているなら、年間でいくら取り崩しているのかを確認する必要があります。
NISAの評価額が下がった場合も、近いうちに使う予定のお金なのか、長期間運用する予定のお金なのかによって、判断の前提が変わります。
数字の増減に反応する前に、その変化が何を意味するのかを確かめる。
これが、資産管理を考える出発点です。
その資産は、何のために持っているのか
自分の資産を見直すとき、残高の一覧に一つの問いを加えるだけでも、見え方が変わります。
この預貯金は、何か月分の生活費を支えるために持っているのか。
このNISAは、いつ頃、何のために使う想定なのか。
この国債は、いつ満期を迎え、どんな支出に充てる予定なのか。
年金や不動産収入で足りないお金は、どの資産から補うのか。
住宅ローンや修繕費まで含めると、家計全体の資金繰りはどうなるのか。
すべての答えがすぐに出なくても構いません。分からない項目が見つかれば、それ自体が見直す場所を示しています。
家計B/Sで資産と負債を整理し、キャッシュフローでお金の出入りを確認する。
そのうえで、預貯金、NISA、国債の役割と使う時期を照らし合わせます。
この作業を続けることで、毎月の残高確認は、単なる増減のチェックから、家計を見直すための判断材料へ変わっていきます。
60代の資産管理で問いたいのは、今月いくら増えたかだけではありません。
その資産は、これからの暮らしを支えるために、どんな役割を果たしているのか。
残高が増えたから安心、減ったから失敗という単純な話ではないのです。
資産の数字を追うだけでは、老後の安心は設計できない。
お金の役割と使う時期まで見えて、初めて資産管理は暮らしを支える仕組みになります。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
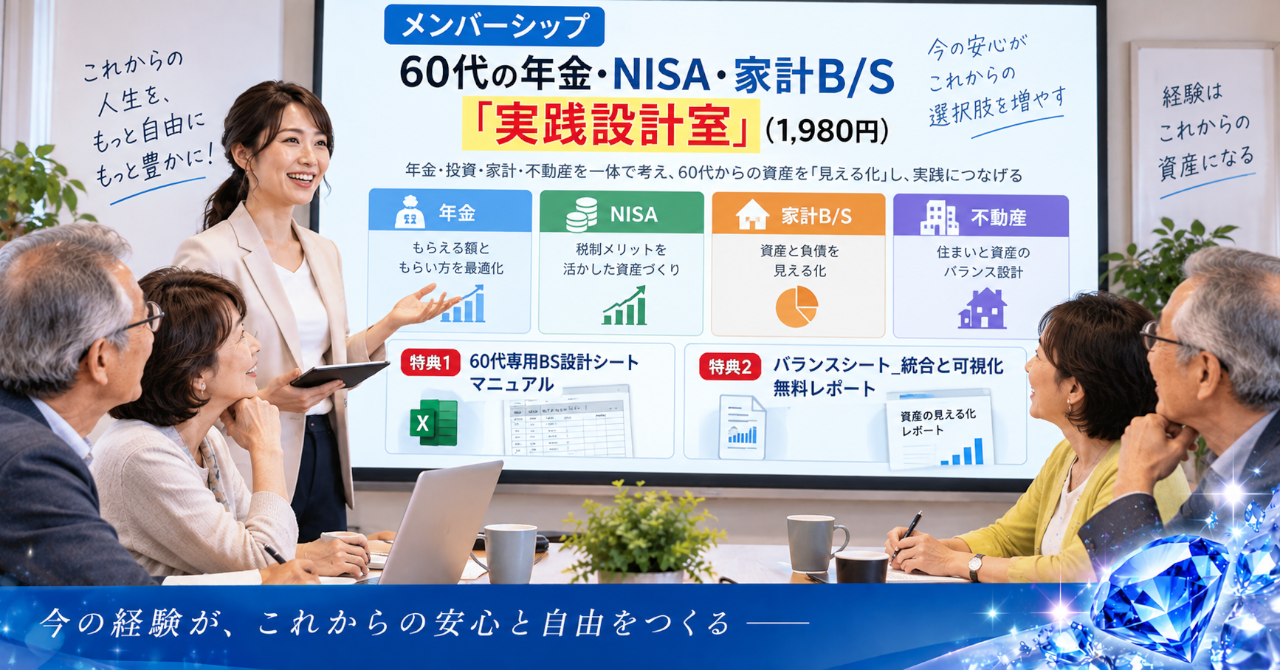
年金、NISA、国債、住宅、不動産収入を別々に考えるのではなく、家計全体を一つの設計図として管理する。
メンバーシップでは、「家計法人化」という考え方をもとに、B/Sやキャッシュフローを使った家計管理、資産の見える化、継続的な見直しについて学べる場を提供しています。
毎月の残高を確認するだけでなく、自分の資産がこれからの暮らしをどう支えるのかを整理したい方は、こちらをご覧ください。
注意事項
本記事は一般的な情報提供を目的としたもので、特定の金融商品や投資を勧誘するものではありません。資産運用にはリスクが伴い、元本や将来の運用成果を保証するものではありません。
NISAは税制上の優遇制度であり、投資対象商品の元本や利益を保証する制度ではありません。国債についても、種類ごとの金利、満期、換金条件などを購入前に確認してください。
資産配分や取り崩し方は、収入、支出、資産状況、家族構成、リスク許容度などによって異なります。必要に応じて金融機関、税理士などの専門家に相談し、ご自身の責任で判断してください。
将来の年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
メンバーシップ内のコンテンツは著作権により保護されています。無断転載や外部への再配布はご遠慮ください。
https://fx225.serverstyle.biz/60s-household-finance-management/
コメント