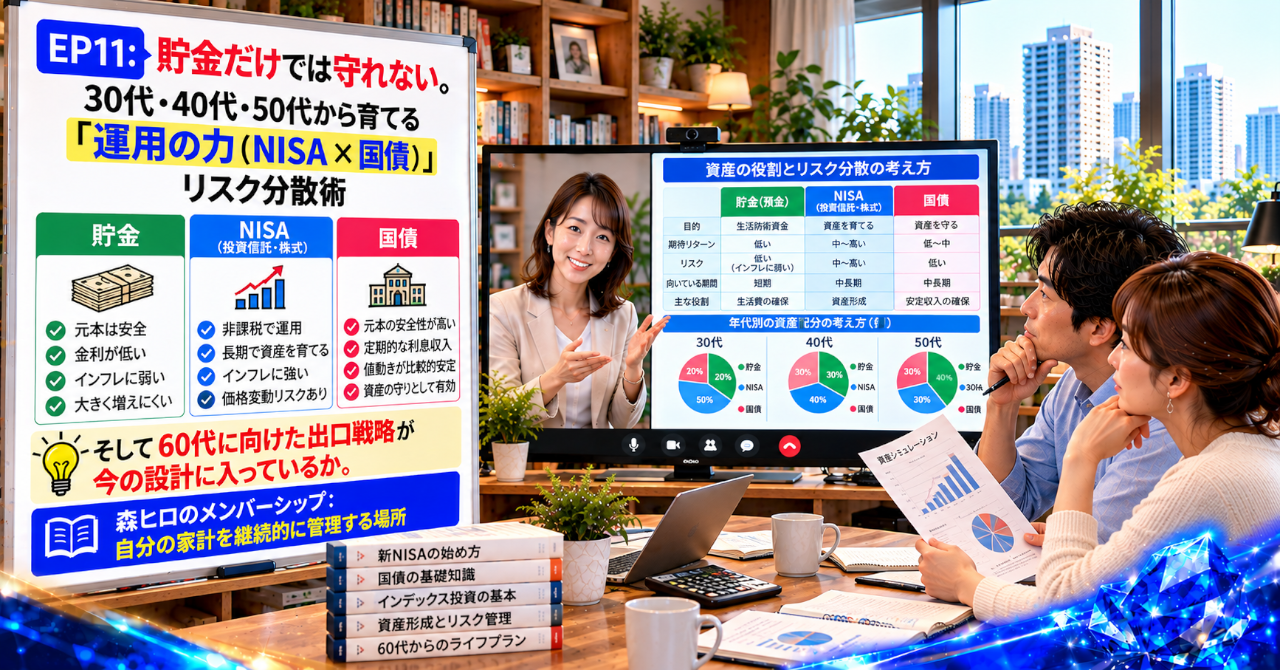
NISAを始めたのに、相場が下がると不安になる。
貯金だけでは将来が心配なのに、投資を増やすことにも迷いがある。
そんな気持ちを抱えながら、60代の暮らしを考えている方に向けた記事です。
資産を増やすことと、将来にわたって資産を使い続けることは、同じではありません。
その違いを、30代・40代・50代のうちから考えてみます。
貯金とNISAがあれば、老後のお金は何とかなる
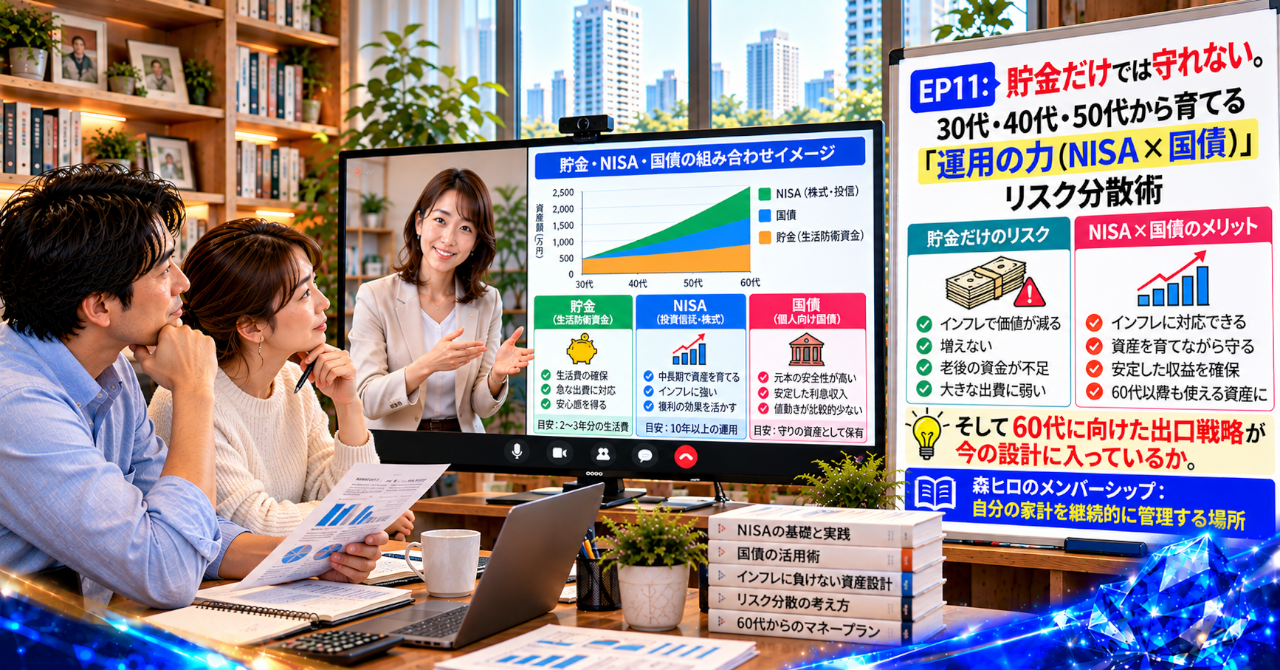
NISAを始めれば、将来の資産形成はひとまず安心。相場が不安なら、現金を多めに持っておけば安全。そんな考え方に、心当たりはないでしょうか。
毎月の積み立てを続けていると、少しずつ資産が育っているように感じます。反対に、相場が下がると、せっかく増やしたお金が減ってしまう不安に襲われます。
貯金なら、預けた金額が相場によって日々変動するわけではありません。それでも、物価が上がれば、同じ金額で買えるものは少なくなります。
現金の額面が変わらないことと、お金の価値が守られることは別の話です。
NISAにも現金にも、それぞれの役割があります。ただ、どちらか一方に頼れば老後まで安心できる、と考えると、見えなくなる問題があります。
60代に入ったとき、資産がいくらあるかだけでなく、毎月いくら必要で、どの資産から使うのか。その答えまで用意できているでしょうか。
始めることより、続けることと出口を作ることが難しい
私は住宅営業や設計、積算、現場事務、建築関係のITに携わり、30年ほど建築業界を見てきました。
仕事を通じて感じてきたのは、目の前の数字が合っているだけでは、全体がうまく回るとは限らないということです。
住宅でも、毎月の返済額だけを見て判断すると、将来の修繕費や教育費、退職後の収入まで見落とすことがあります。
家計も、これとよく似ています。
NISAの運用成績だけを追いかけても、生活費や年金、住宅の維持費まで含めたお金の流れが見えていなければ、安心して続けられるとは限りません。
相場が下がったとき、積み立てを続けるべきか迷う。老後が近づくと、増やす運用から使う運用へ、いつ切り替えるべきか分からなくなる。
運用への不安は、知識が足りないから生まれるとは限りません。自分の家計に合った判断基準がないことも、不安を大きくする原因です。
NISAを続けるか、現金を守るかの二択ではない
人は短期的な裏技を求めるものです。
できるだけ早く増やしたい。損をしたくない。下落を避けながら、確実に資産を育てたい。
その気持ちは自然ですが、すべてを同時にかなえる方法があると考えると、判断を誤りやすくなります。
NISAは、税制上の優遇を受けながら投資できる制度です。ただし、投資した商品そのものの値下がりリスクがなくなるわけではありません。
一方、個人向け国債などは、商品ごとの条件に応じた安定性を考えるうえで選択肢になります。ただし、金利や換金条件、インフレによる実質的な購買力の変化まで無視できるわけではありません。
NISAか現金か、という二択から離れることが、運用を考える出発点になります。
資産の一部に成長を担わせ、別の一部には生活を支える安定性を持たせる。その組み合わせを、年齢や家計の状況に応じて考える必要があります。
増やす運用と、使うための家計設計が分断されている
資産運用が不安定に感じられる背景には、運用と生活費の管理が別々になっている問題があります。
証券口座ではNISAの評価額を確認し、銀行口座では預金残高を確認する。年金の見込み額は別の資料で調べ、住宅費や税負担は家計簿のなかで管理する。
数字はそれぞれ存在していても、ひとつの家計としてつながっていなければ、将来の判断に使いにくくなります。
ここで必要になるのが、家計のキャッシュフローとB/S(貸借対照表)の視点です。
キャッシュフローは、毎月いくら入って、いくら出ていくのかを見るものです。B/Sは、預金、NISA、国債、不動産などの資産と、住宅ローンなどの負債を並べ、家計全体の状態を把握するために役立ちます。
年金や不動産収入があっても、修繕費や管理費、税負担が増えれば、自由に使えるお金は変わります。
資産の総額だけでなく、手元に残るお金と、将来必要になるお金を一緒に見ることが欠かせません。
これは事業の管理にも似ています。売上が伸びてもコストが増えれば利益は残りません。集客の流入、導線、成約率(CVR)をデータで確認するように、家計でも収入、支出、資産の変化を見える化する必要があります。
管理を自動化できる部分は仕組みに任せ、定期的に数字を確認する。そこからPDCAを回すように家計の設計を見直していく考え方です。
増やす力だけでは、60代の資産を守りきれない
運用の話では、どの商品を買うか、どれだけ増えたかに目が向きがちです。
けれども、60代以降に問われるのは、増えた資産をどう生活に結びつけるかという問題です。
退職後に収入が減り、生活費を投資資産から取り崩す状況を考えてみます。その時期に相場が下がっていれば、売却への不安は現役時代より大きくなるかもしれません。
だからといって、すべてを現金に移せば安心とも言い切れません。資産の寿命が長くなるほど、物価上昇への備えも考える必要があるからです。
見落とされがちなのは、「増やす力」だけでなく、「続ける力」と「取り崩す力」まで含めて運用を考えることです。
計画的な取り崩しには、年金でまかなえる生活費と、資産から補う必要がある金額を把握する作業が関わります。
その金額は、家族構成や住宅の状態、収入、支出によって変わります。誰にでも当てはまる配分を、そのまま自分の家計に当てはめることはできません。
NISAと国債を、60代の出口までつなげて見る
私なら、「NISAをやるべきか」という問いだけでは判断しません。
考えたいのは、どのくらいの値動きなら運用を続けられるのか。そして、いつ、どの資産を、何のために使うのかという設計です。
NISAには成長を期待する役割を持たせ、国債や預金には生活資金の安定性を支える役割を持たせる。そのうえで、年金や不動産収入、住宅費、将来の修繕費まで含めて家計全体を確認します。
資産の配分は、年齢だけで一律に決められるものではありません。使う予定のあるお金、収入の見通し、相場が下がったときに耐えられる範囲によって変わります。
運用の力とは、資産を増やす技術だけではなく、自分の生活に合わせて資産の役割を設計する力です。
その設計があれば、相場の動きだけで判断するのではなく、家計全体の数字を見ながら次の行動を考えやすくなります。
自分の運用が60代の生活につながっているかを確かめる
今のNISAの配分は、相場が下がっても続けられる範囲でしょうか。
生活費を支える預金や国債などの安定資産は、どのような役割を担っているでしょうか。
そして、60代以降に年金だけでは足りない金額を、どの資産から補う予定でしょうか。
この三つの問いに答えられるかどうかで、運用の見え方は変わってきます。
ただし、自分の家計に合う配分や取り崩し方は、資産額だけでは決められません。
年金、NISA、住宅、不動産、毎月の支出をひとつにつなげて考えると、まだ見えていない課題が浮かび上がることがあります。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
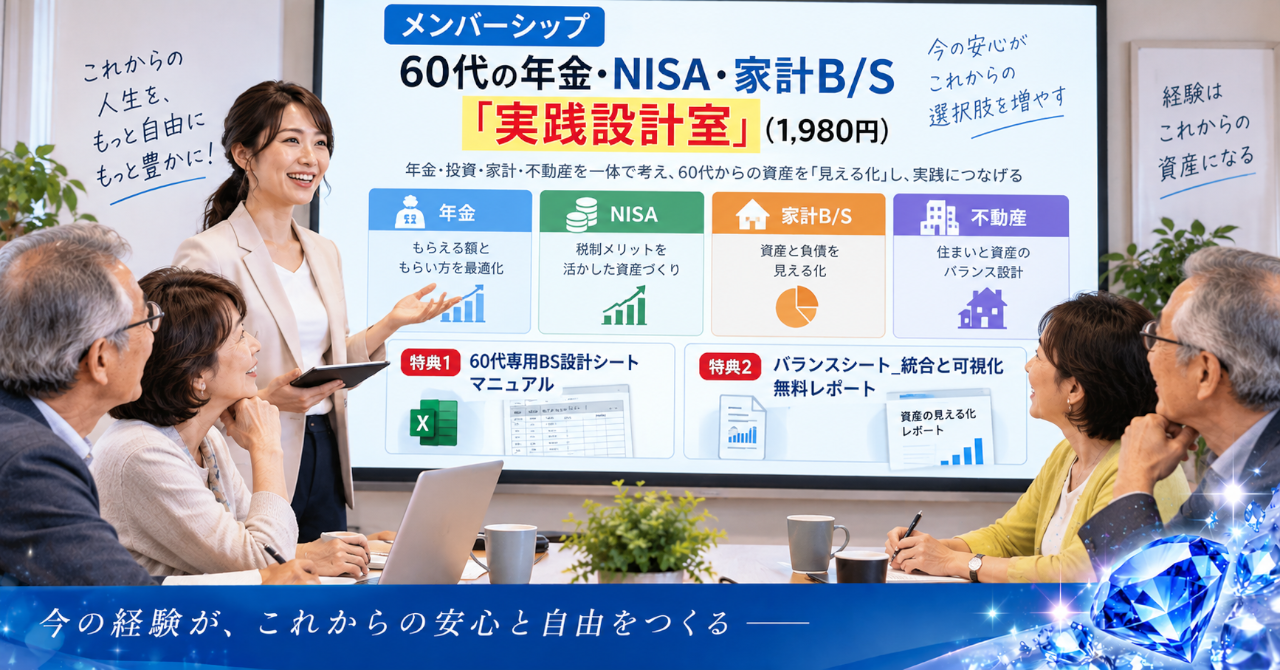
→ 森ヒロのメンバーシップ:自分の家計を継続的に管理する場所はこちら
NISAで資産を育てることと、60代以降に無理なく使うこと。その両方を考えるには、投資口座だけでなく、年金、預貯金、住宅、不動産、生活費を一体で見る視点が必要です。
メンバーシップでは、「家計法人化」という考え方をもとに、B/Sやキャッシュフローを使った家計管理、資産の見える化、継続的な見直しについて学べる場を提供しています。
自分の家計に合った運用と出口戦略を考えたい方は、こちらをご覧ください。
注意事項
本記事は一般的な情報提供を目的としたもので、特定の金融商品や投資を勧誘するものではありません。資産運用には価格変動などのリスクがあり、元本や将来の運用成果を保証するものではありません。
NISAは税制上の優遇制度であり、投資対象商品の元本や利益を保証する制度ではありません。個人向け国債についても、種類ごとの金利、換金条件、中途換金時の調整額などを購入前に確認してください。インフレによって実質的な購買力が低下する可能性もあります。
資産配分や取り崩し方は、年齢、収入、支出、資産状況、リスク許容度などによって異なります。必要に応じて金融機関や税理士などの専門家に相談し、ご自身の責任で判断してください。
本記事の内容の無断転載・複製・外部への再配布はご遠慮ください。
https://fx225.serverstyle.biz/mortgage-rate-rise-nisa-pension/
https://fx225.serverstyle.biz/60s-household-finance-management/
コメント